MỨC PHẠT VÀ CHỨNG TỪ ĐỐI VỚI HÓA ĐƠN MUA VÀO CỦA DOANH NGHIỆP RỦI RO

MỨC PHẠT VÀ CHỨNG TỪ ĐỐI VỚI HÓA ĐƠN MUA VÀO CỦA DOANH NGHIỆP RỦI RO

Mức phạt và chứng từ đối với hóa đơn mua vào của Doanh nghiệp rủi ro thuế

MỨC PHẠT VÀ CHỨNG TỪ ĐỐI VỚI HÓA ĐƠN MUA VÀO CỦA DOANH NGHIỆP RỦI RO THUẾ

1. Về hành vi sử dụng hóa đơn, chứng từ không hợp pháp, theo điểm 1, điều 4 của Nghị định 125/2020/ND-CP ngày 19 tháng 10 năm 2020.

" ....

- Hóa đơn mua hàng hóa, dịch vụ có ngày lập trên hóa đơn từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền.

- Hóa đơn, chứng từ mua hàng hóa, dịch vụ có ngày lập trên hóa đơn, chứng từ trước ngày xác định bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan nhà nước có thẩm quyền hoặc chưa có thông báo của cơ quan thuế về việc bên lập hóa đơn, chứng từ không hoạt động tại địa chỉ kinh doanh đã đăng ký với cơ quan có thẩm quyền nhưng cơ quan thuế hoặc cơ quan công an hoặc các cơ quan chức năng khác đã có kết luận đó là hóa đơn, chứng từ không hợp pháp."

2. Về mức phạt đối với hành vi sử dụng hóa đơn không hợp pháp, theo điểm 1, điều 28 của Nghị định 125/2020/ND-CP ngày 19 tháng 10 năm 2020.

"Phạt tiền từ 20.000.000 đồng đến 50.000.000 đồng đối với hành vi sử dụng hóa đơn không hợp pháp"

3. Về chứng từ đối với hóa đơn mua vào của Doanh nghiệp rủi ro về thuế, căn cứ công văn số 11764/CTDON-TTHT ngày 05 tháng 10 năm 2023 của Cục thuế Đồng Nai

Công ty được kê khai hóa đơn mua vào, đối với hóa đơn đầu vào phát sinh trước ngày nhà cung cấp ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, tạm ngừng kinh doanh có thời hạn hoặc không hoạt động tại địa chỉ đã đăng ký, nếu có hồ sơ chứng minh hoạt động mua bán giữa 2 bên (hợp đồng mua bán, hình thức và địa điểm giao nhận hàng hóa, phương tiện vận chuyển, chứng từ và hình thức thanh toán, ...) và được cơ quan có thẩm quyền xác nhận là hóa đơn hợp pháp.
Tin liên quan

MỨC XỬ PHẠT HÀNH VI KHÔNG LẬP, LẬP HÓA ĐƠN SAI THỜI ĐIỂM

MỨC XỬ PHẠT HÀNH VI KHÔNG LẬP, LẬP HÓA ĐƠN SAI THỜI ĐIỂM TỪ NGÀY 16/01/2026

DANH MỤC ĐỊA BÀN HƯỞNG ƯU ĐÃI ĐẦU TƯ

Danh mục địa bàn hưởng ưu đãi đầu tư

DOANH NGHIỆP FDI MIỄN THUẾ 3 NĂM ĐẦU THÀNH LẬP

DOANH NGHIỆP FDI MIỄN THUẾ 3 NĂM ĐẦU THÀNH LẬP

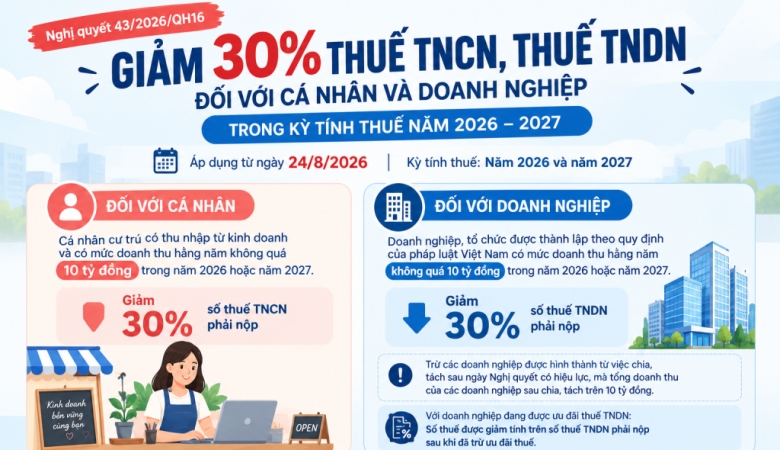
GIẢM 30% THUẾ TNDN, TNCN TỪ KINH DOANH NĂM 2026-2027

GIẢM 30% THUẾ TNDN, TNCN TỪ KINH DOANH NĂM 2026-2027

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN

CÁCH TÍNH SỐ THUẾ GTGT ĐƯỢC HOÀN ĐỐI VỚI HÀNG HÓA, DỊCH VỤ XUẤT KHẨU

CÁCH TÍNH SỐ THUẾ GTGT ĐƯỢC HOÀN ĐỐI VỚI HÀNG HÓA, DỊCH VỤ XUẤT KHẨU

THỜI HẠN KIỂM TRA THUẾ TỪ NĂM 2026

Những thay đổi đáng chú ý theo Quyết định 1161/QĐ-CT

LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG

LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG

MỘT SỐ ĐIỂM MỚI CỦA THUẾ GTGT TỪ NGÀY 01 THÁNG 07 NĂM 2025

MỘT SỐ ĐIỂM MỚI CỦA THUẾ GTGT TỪ NGÀY 01 THÁNG 07 NĂM 2025

GIA HẠN NỘP THUẾ TRONG NĂM 2024

GIA HẠN NỘP THUẾ TRONG NĂM 2024

ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN

MỘT SỐ ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN THEO NGHỊ ĐỊNH 320/2025/ND-CP

CÁC TRƯỜNG HỢP KHÔNG PHẢI THÔNG BÁO KHUYẾN MẠI TỪ 01/12/2024

CÁC TRƯỜNG HỢP KHÔNG PHẢI THÔNG BÁO KHUYẾN MẠI TỪ 01/12/2024