Tiếng Việt
 Tiếng Anh
 Korean
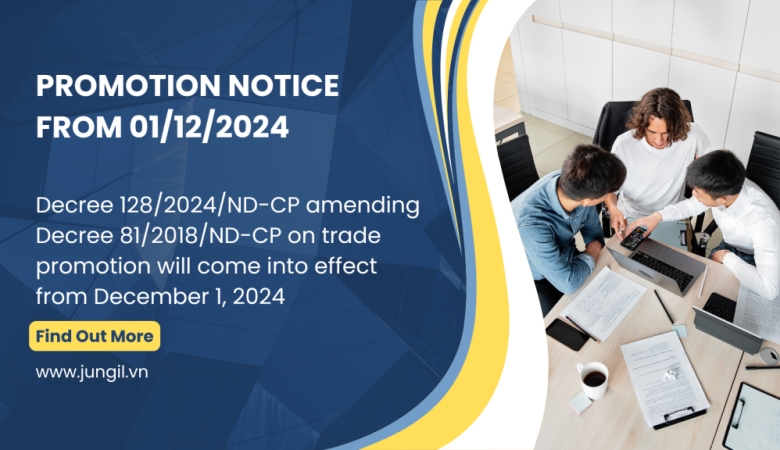
CÁC TRƯỜNG HỢP KHÔNG PHẢI THÔNG BÁO KHUYẾN MẠI TỪ 01/12/2024
Nghị định 128/2024/ND-CP sửa đổi nghị định 81/2018/ND-CP về xúc tiến thương mại có hiệu lực từ 01 tháng 12 năm 2024. Theo đó, các hình thức khuyến mại quy định tại khoản 8 Điều 92 Luật Thương mại 2005 và các Điều 8, Điều 9, Điều 10, Điều 11 Nghị định 81/2018/NĐ-CP theo bảng bên dưới không còn phải thực hiện thông báo.
| Các hình thức khuyến mãi | Nghị định 81/2018/ND-CP | Nghị định 128/2024/ND-CP |
| Tổ chức cho khách hàng tham gia các chương trình văn hóa, nghệ thuật, giải trí và các sự kiện khác vì mục đích khuyến mại. (Khoản 8, điều 92 Luật Thương mại 2005) | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. | Không phải thực hiện thông báo. |
| Đưa hàng mẫu, cung ứng dịch vụ mẫu để khách hàng dùng thử không phải trả tiền. (Điều 8 Nghị định 81/2018/ND-CP) | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. | Không phải thực hiện thông báo. |
| Tặng hàng hóa, cung ứng dịch vụ không thu tiền. (Điều 9 Nghị định 81/2018/ND-CP) | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. | Không phải thực hiện thông báo. |
| Bán hàng, cung ứng dịch vụ với giá thấp hơn giá bán hàng, cung ứng dịch vụ trước đó, được áp dụng trong thời gian khuyến mại đã thông báo (khuyến mại bằng hình thức giảm giá). (Điều 10 Nghị định 81/2018/ND-CP) | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. | Không phải thực hiện thông báo. |
| Bán hàng, cung ứng dịch vụ có kèm theo phiếu mua hàng, phiếu sử dụng dịch vụ. (Điều 11 Nghị định 81/2018/ND-CP) | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. | Không phải thực hiện thông báo. |
| Bán hàng, cung ứng dịch vụ có kèm theo phiếu dự thi cho khách hàng để chọn người trao thưởng theo thể lệ và giải thưởng đã công bố (hoặc các hình thức tổ chức thi và trao thưởng khác tương đương). (Điều 12 Nghị định 81/2018/ND-CP) | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. |
| Tổ chức chương trình khách hàng thường xuyên, theo đó việc tặng thưởng cho khách hàng căn cứ trên số lượng hoặc trị giá mua hàng hóa, dịch vụ mà khách hàng thực hiện được thể hiện dưới hình thức thẻ khách hàng, phiếu ghi nhận sự mua hàng hóa, dịch vụ hoặc các hình thức khác. (Điều 14 Nghị định 81/2018/ND-CP) | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. | Phải thực hiện thông báo khi chương trình khuyến mại có giá trị trên 100 triệu đồng. |
| Khuyến mại thông qua sàn giao dịch thương mại điện tử. | Không phải thực hiện thông báo khi thực hiện bán hàng và khuyến mại qua sàn giao dịch thương mại điện tử, website khuyến mại trực tuyến. | Không phải thực hiện thông báo khi Chỉ thực hiện chương trình khuyến mại theo hình thức khuyến mại quy định tại Điều 12, Điều 14 Nghị định 81/2018/NĐ-CP cho hàng hóa, dịch vụ được bán, cung ứng thông qua sàn giao dịch thương mại điện tử, ứng dụng sàn giao dịch thương mại điện tử, website khuyến mại trực tuyến và ứng dụng khuyến mại trực tuyến. |