LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG

LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG

LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG

LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG

Ngày 13 tháng 09 năm 2024, cục thuế tỉnh Bình Định đã có công văn số 3332/CTBDI-TTHT trả lời cho Doanh nghiệp về việc xuất hóa đơn và kê khai thuế GTGT đối với khoản tiền gửi ngân hàng có kỳ hạn như sau:

1. Về xuất hóa đơn GTGT đối với khoản tiền gửi có kỳ hạn

-  Căn cứ khoản 1 Điều 4 Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 (Nghị định 123) của Chính phủ quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ.

- Căn cứ khoản 2 Điều 9 Nghị định 123 quy định về thời điểm lập hóa đơn.

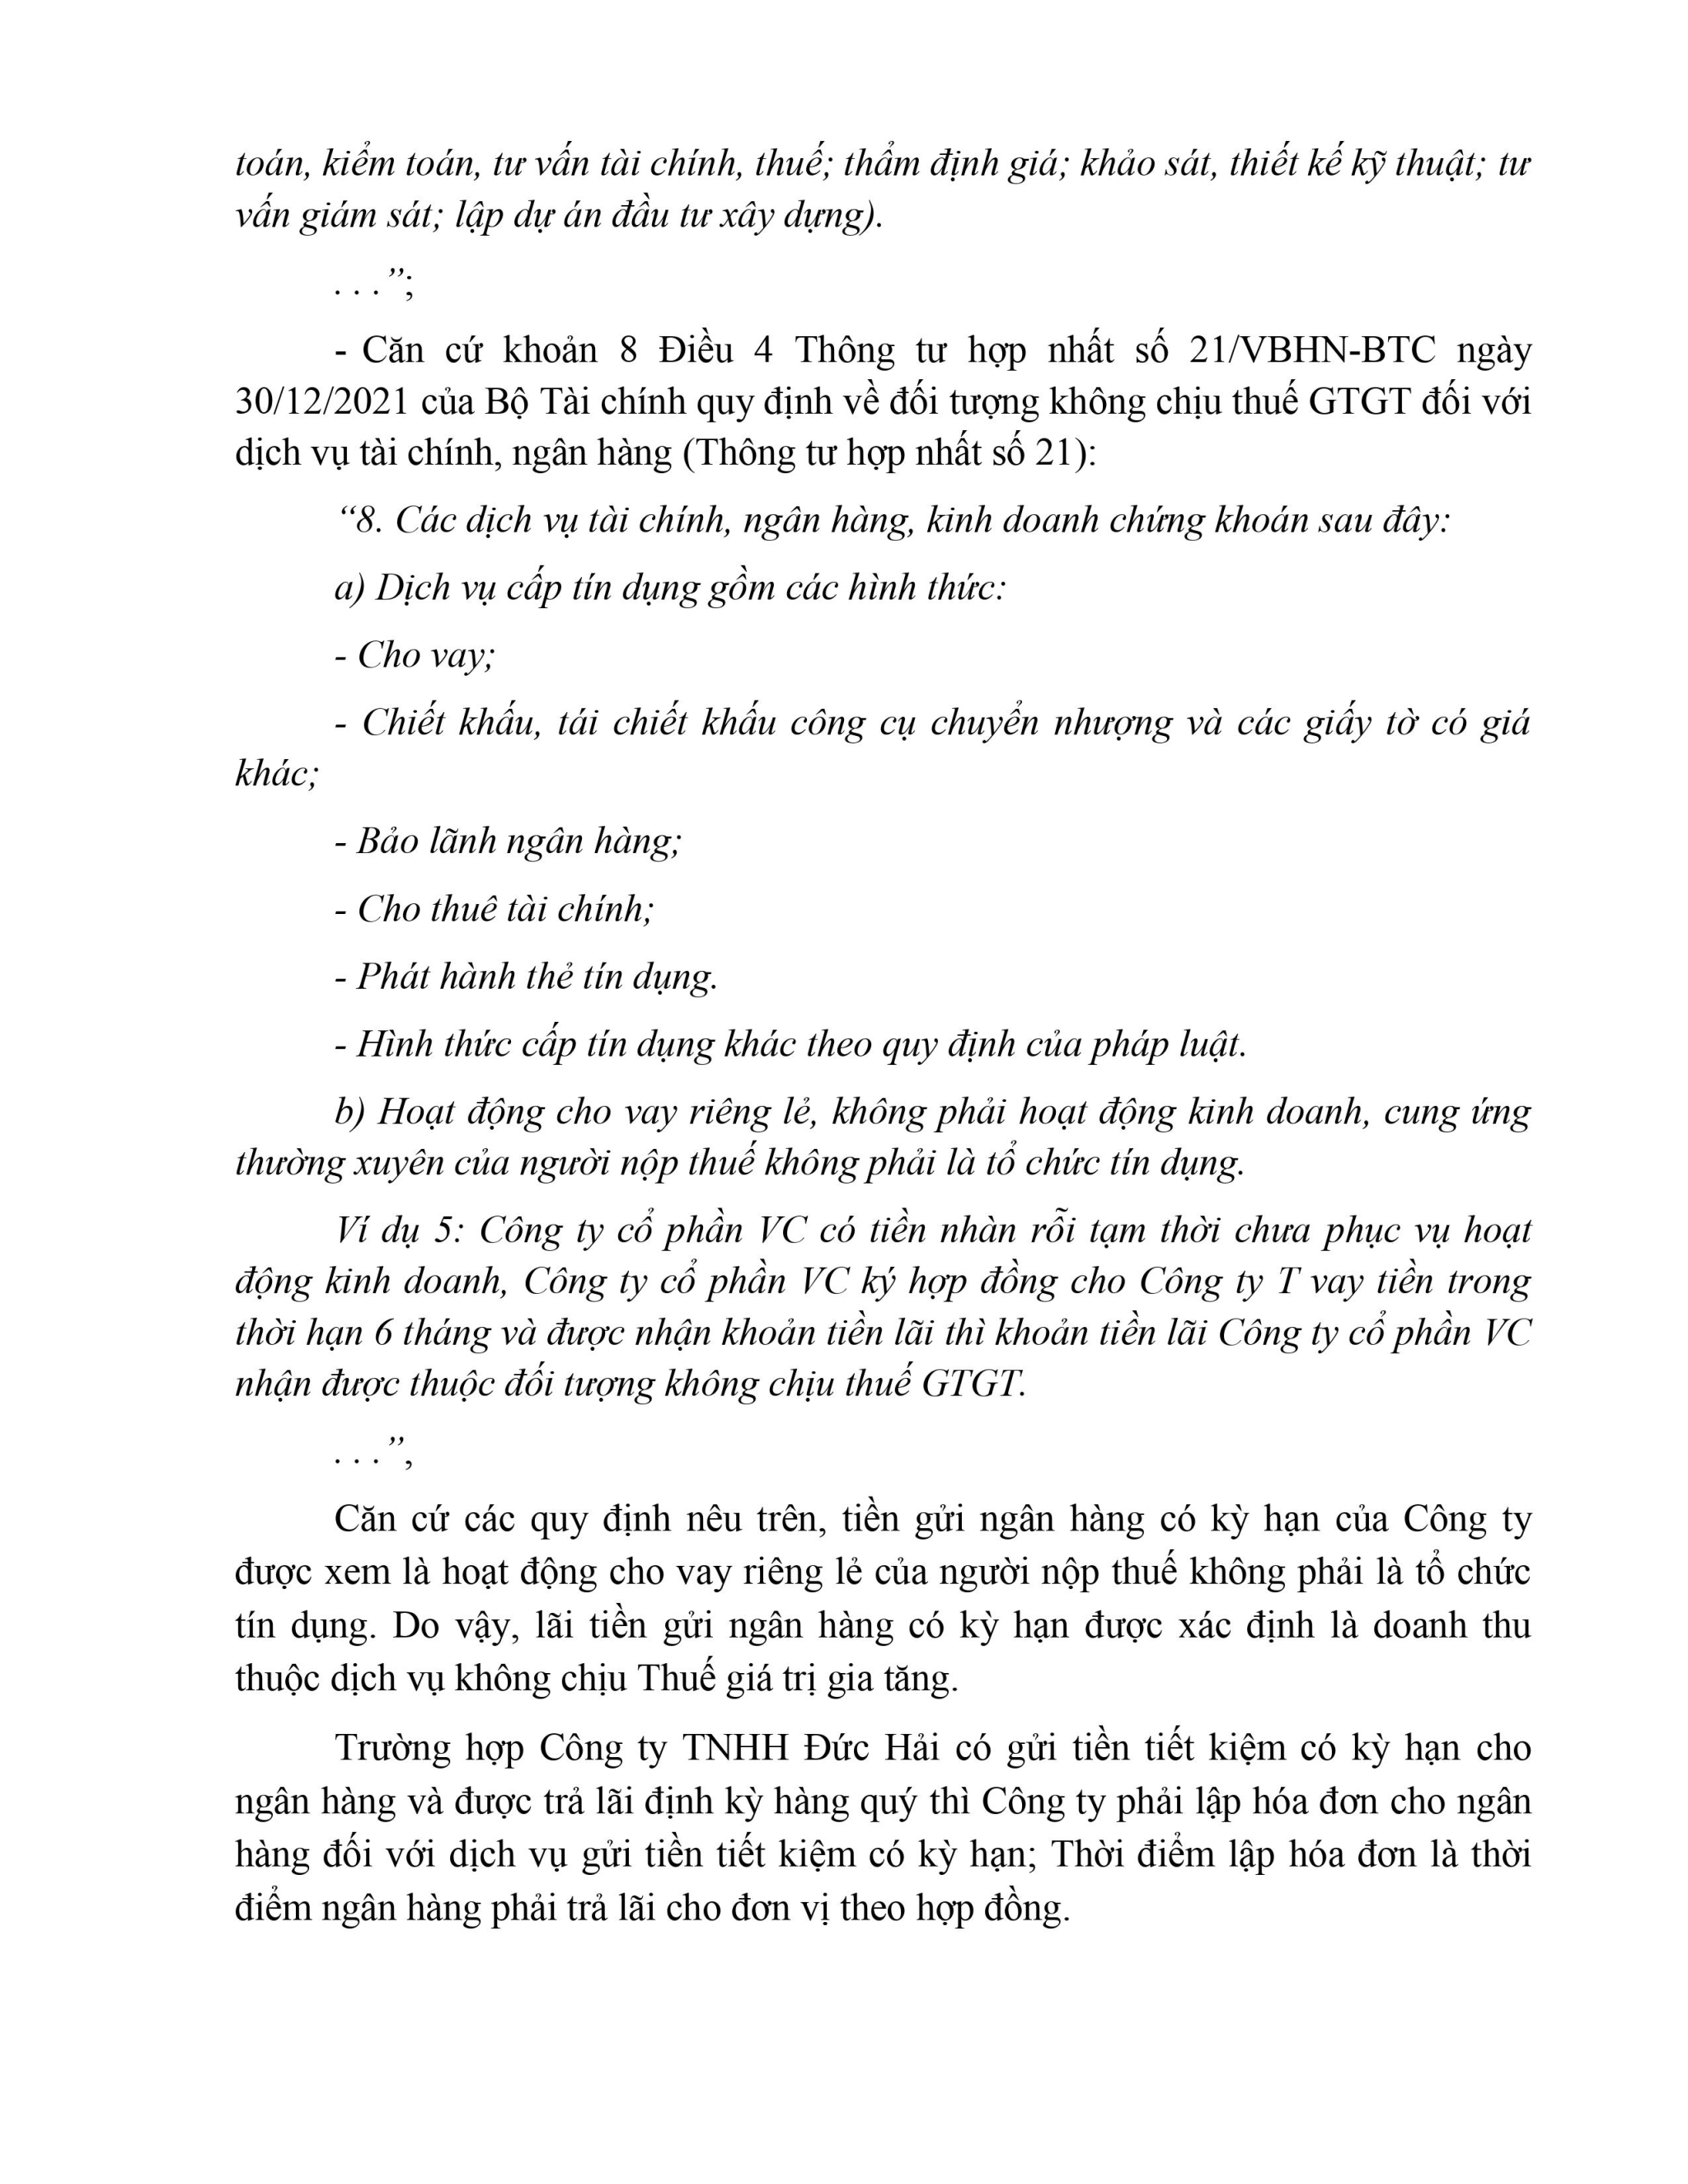
- Căn cứ điểm b, khoản 8, điều 4 thông tư 219/2013/TT-BTC ngày 18/12/2023 (Thông tư 219) quy định về đối tượng không chịu thuế GTGT đối với dịch vụ tài chính, ngân hàng.

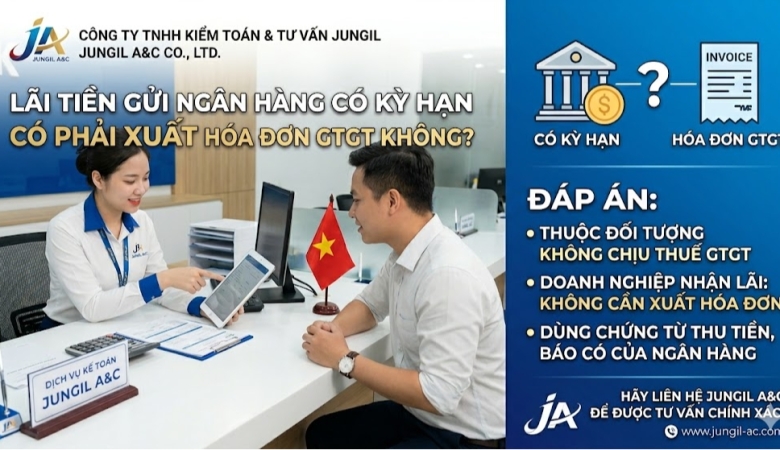
Căn cứ các quy định nêu trên, tiền gửi ngân hàng có kỳ hạn của Công ty được xem là hoạt động cho vay riêng lẻ của người nộp thuế không phải là tổ chức tín dụng. Do vậy, lãi tiền gửi ngân hàng có kỳ hạn được xác định là doanh thu thuộc dịch vụ không chịu Thuế giá trị gia tăng.


Trường hợp Công ty có gửi tiền tiết kiệm có kỳ hạn cho ngân hàng và được trả lãi định kỳ hàng quý thì Công ty phải lập hóa đơn cho ngân hàng đối với dịch vụ gửi tiền tiết kiệm có kỳ hạn; Thời điểm lập hóa đơn là thời điểm ngân hàng phải trả lãi cho đơn vị theo hợp đồng.


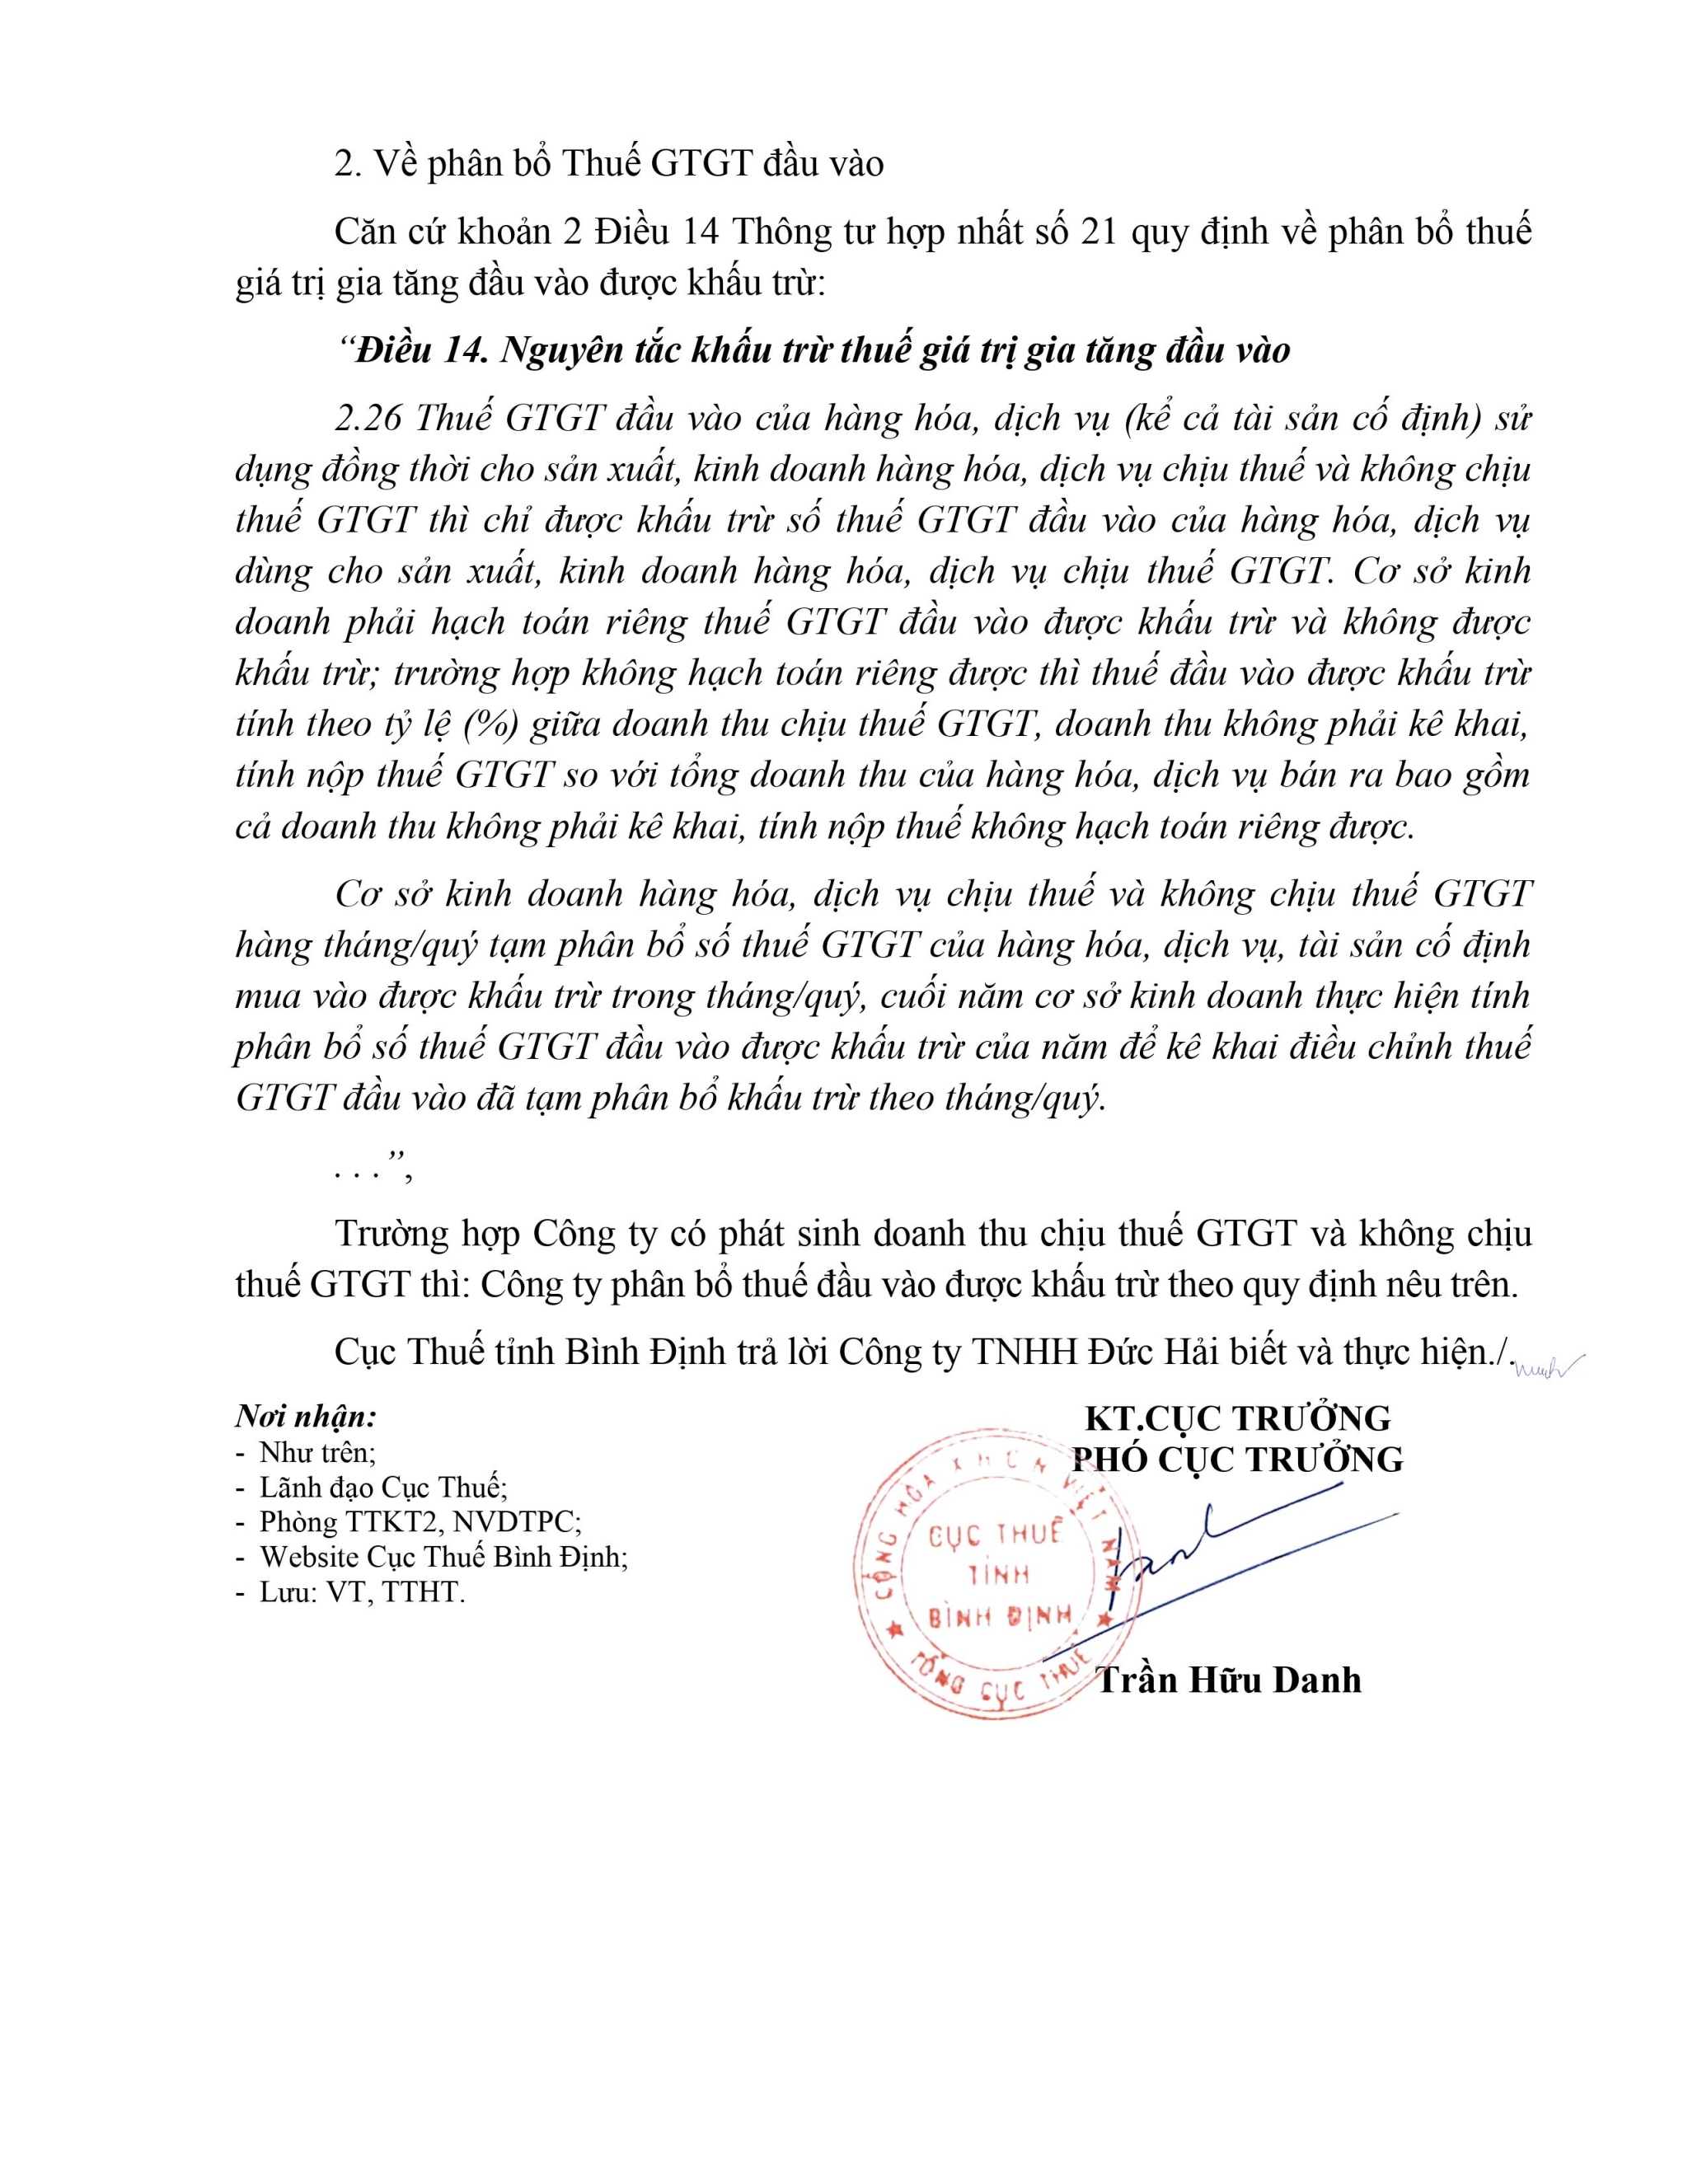
2. Về phân bổ thuế GTGT đầu vào

Căn cứ khoản 2 Điều 14 Thông tư 219 quy định về phân bổ thuế giá trị gia tăng đầu vào được khấu trừ:


Trường hợp Công ty có phát sinh doanh thu chịu thuế GTGT và không chịu thuế GTGT thì: Công ty phải hạch toán riêng thuế GTGT đầu vào được khấu trừ và không được khấu trừ; trường hợp Công ty không hạch toán riêng được thì thuế GTGT đầu vào được khấu trừ tính theo tỷ lệ (%) giữa doanh thu chịu thuế GTGT so với tổng doanh thu hàng hóa, dịch vụ bán ra không hạch toán riêng được.

Bài viết

Bài viết

Bài viết


Tin liên quan

XUẤT HÓA ĐƠN ĐỐI VỚI HÀNG BÁN BỊ TRẢ LẠI

Xuất hóa đơn đối với hàng bán bị trả lại theo nghị định 123/2020/ND-CP

TĂNG LƯƠNG TỐI THIỂU VÙNG LÊN 6% TỪ NGÀY 01/07/2024

TĂNG LƯƠNG TỐI THIỂU VÙNG LÊN 6% TỪ NGÀY 01/07/2024

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN

QUY TRÌNH XỬ LÝ HÓA ĐƠN SAI SÓT THEO NGHỊ ĐỊNH 70/2025/ND-CP

QUY TRÌNH XỬ LÝ HÓA ĐƠN SAI SÓT THEO NGHỊ ĐỊNH 70/2025/ND-CP

QUY ĐỊNH VỀ THANH TRA, KIỂM TRA THUẾ TẠI TRỤ SỞ NGƯỜI NỘP THUẾ

Quy định về thanh tra, kiểm tra thuế tại trụ sở người nộp thuế

HÀNG HÓA XUẤT NHẬP KHẨU TẠI CHỖ TRƯỚC NGÀY 01/07/2025

XUẤT NHẬP KHẨU TẠI CHỖ TRƯỚC NGÀY 01/07/2025

TIỀN LƯƠNG TĂNG CA ĐƯỢC MIỄN THUẾ TNCN TỪ NĂM 2026

TIỀN LƯƠNG TĂNG CA ĐƯỢC MIỄN THUẾ TNCN TỪ NĂM 2026

BỔ SUNG THÊM ĐỐI TƯỢNG KIỂM TOÁN

BỔ SUNG THÊM ĐỐI TƯỢNG KIỂM TOÁN

TIẾP TỤC GIẢM 2% THUẾ GTGT ĐẾN HẾT THÁNG 12/2024

TIẾP TỤC GIẢM 2% THUẾ GTGT ĐẾN HẾT THÁNG 12/2024

THỜI ĐIỂM XUẤT HÓA ĐƠN, KÊ KHAI DOANH THU HÀNG HÓA XUẤT KHẨU

Thời điểm xuất hóa đơn, kê khai doanh thu hàng hóa xuất khẩu theo công văn 4890/TCT-KK

MỘT SỐ ĐIỂM MỚI CỦA LUẬT THUẾ GTGT NĂM 2024

MỘT SỐ ĐIỂM MỚI CỦA LUẬT THUẾ GTGT NĂM 2024

TỶ LỆ ĐÓNG BẢO HIỂM BẮT BUỘC

TỶ LỆ ĐÓNG BẢO HIỂM BẮT BUỘC TỪ 01/07/2025