TĂNG LƯƠNG TỐI THIỂU VÙNG LÊN 6% TỪ NGÀY 01/07/2024

TĂNG LƯƠNG TỐI THIỂU VÙNG LÊN 6% TỪ NGÀY 01/07/2024

TĂNG LƯƠNG TỐI THIỂU VÙNG LÊN 6% TỪ NGÀY 01/07/2024

TĂNG LƯƠNG TỐI THIỂU VÙNG LÊN 6% TỪ NGÀY 01/07/2024

Ngày 29/06/2024, Quốc hội đã thông qua nghị quyết kỳ họp thứ 7 Quốc hội khóa XV, điều chỉnh mức lương cơ sở từ 1,8 triệu đồng/tháng lên 2,34 triệu đồng/tháng (tăng 30%) từ ngày 1-7-2024. (theo nghị định 73/2024/NĐ-CP ngày 30 tháng 6 năm 2024)

Đáng chú ý là điều chỉnh mức lương tối thiểu vùng theo quy định của Bộ luật Lao động (tăng bình quân 6% áp dụng từ ngày 1-7-2024) (theo nghị định 74/2024/NĐ-CP ngày 30 tháng 6 năm 2024). Theo đó, mức lương tối thiểu vùng khi tăng lê 6% như sau:

VùngTừ 01/07/2024Hiện hành
Vùng I4.960.000 đồng/tháng4.680.000 đồng/tháng
Vùng II4.410.000 đồng/tháng4.160.000 đồng/tháng
Vùng III3.860.000 đồng/tháng3.640.000 đồng/tháng
Vùng IV3.450.000 đồng/tháng3.250.000 đồng/tháng


Như vậy, căn cứ theo quy định nêu trên, tiền lương của người lao động không được thấp hơn mức lương tối thiểu theo quy định.


Do đó, sau khi tăng lương tối thiểu vùng lên 6% từ 01/7/2024 mà lương thỏa thuận trong hợp đồng lao động của người lao động đang thấp hơn lương tối thiểu đã tăng thì công ty cần tăng lên cho phù hợp với quy định mới.


Trường hợp sau khi tăng lương tối thiểu vùng từ 01/7/2024 mà lương thỏa thuận trong hợp đồng của người lao động đang bằng hoặc cao hơn mức lương tối thiểu đã tăng thì công ty không bắt buộc phải điều chỉnh lại tăng lương theo quy định mới mà thực hiện theo hợp đồng lao động hoặc quy chế tăng lương của Công ty.

Tải nghị định 73/2024/NĐ-CP ngày 30 tháng 6 năm 2024 tại đây: 73/2024/NĐ-CP.pdf 

Tải nghị định 74/2024/NĐ-CP ngày 30 tháng 6 năm 2024 tại đây: 74/2024/NĐ-CP.pdf 
Tin liên quan

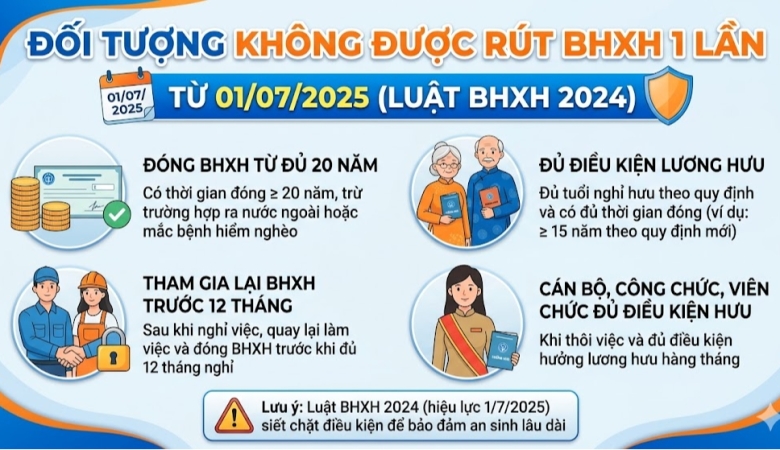
ĐỐI TƯỢNG KHÔNG ĐƯỢC RÚT BHXH 1 LẦN TỪ 01/07/2025

ĐỐI TƯỢNG KHÔNG ĐƯỢC RÚT BHXH 1 LẦN TỪ 01/07/2025

TĂNG LƯƠNG TỐI THIỂU VÙNG NĂM 2026

TĂNG LƯƠNG TỐI THIỂU VÙNG NĂM 2026

THỜI HẠN KIỂM TRA THUẾ TỪ NĂM 2026

Những thay đổi đáng chú ý theo Quyết định 1161/QĐ-CT

MIỄN THUẾ TNDN CHO DOANH NGHIỆP NHỎ VÀ VỪA THEO NGHỊ ĐỊNH 20/2026/NĐ-C

MIỄN THUẾ TNDN CHO DOANH NGHIỆP NHỎ VÀ VỪA THEO NGHỊ ĐỊNH 20/2026/NĐ-CP

KHẤU TRỪ 10% THUẾ TNCN

KHẤU TRỪ 10% THUẾ TNCN

THỜI HẠN KÊ KHAI BỔ SUNG HỒ SƠ KHAI THUẾ: GIẢM TỪ 10 NĂM XUỐNG 5 NĂM

THỜI HẠN KÊ KHAI BỔ SUNG HỒ SƠ KHAI THUẾ: GIẢM TỪ 10 NĂM XUỐNG 5 NĂM

THỦ TỤC GIA HẠN NỘP THUẾ TRONG NĂM 2025

THỦ TỤC GIA HẠN NỘP THUẾ TRONG NĂM 2025

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN

XÁC ĐỊNH ƯU ĐÃI THUẾ TNDN ĐỐI VỚI SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ

XÁC ĐỊNH ƯU ĐÃI THUẾ TNDN ĐỐI VỚI SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

HỦY HỒ SƠ HOÀN THUẾ GTGT

HỦY HỒ SƠ HOÀN THUẾ GTGT VÀ CHUYỂN SANG KHẤU TRỪ

ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN

MỘT SỐ ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN THEO NGHỊ ĐỊNH 320/2025/ND-CP