Tiếng Việt
 Tiếng Anh
 Korean
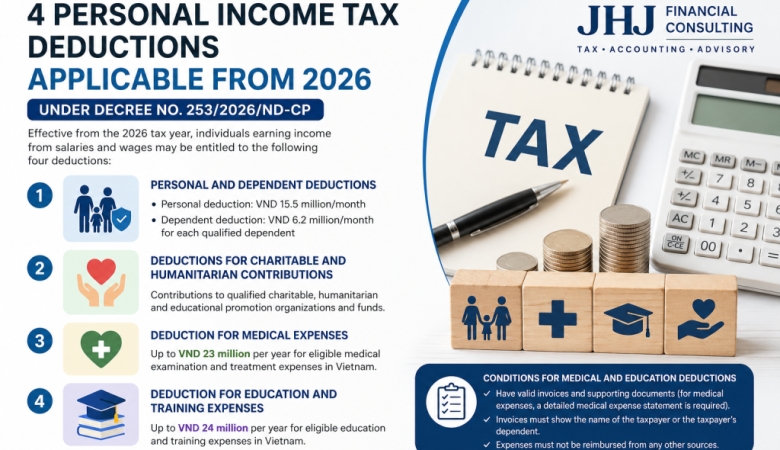
4 KHOẢN GIẢM TRỪ THUẾ TNCN TỪ 2026 THEO NGHỊ ĐỊNH 253/2026/NĐ-CP
Nhằm giảm bớt gánh nặng thuế cho người lao động, Nghị định 253/2026/NĐ-CP đã bổ sung và điều chỉnh các khoản giảm trừ khi xác định thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công. Theo đó, từ kỳ tính thuế năm 2026, người nộp thuế có thể được áp dụng 04 khoản giảm trừ dưới đây nếu đáp ứng đủ điều kiện theo quy định.
1. Giảm trừ gia cảnh
Giảm trừ gia cảnh là khoản giảm trừ cơ bản khi tính thuế thu nhập cá nhân, bao gồm:
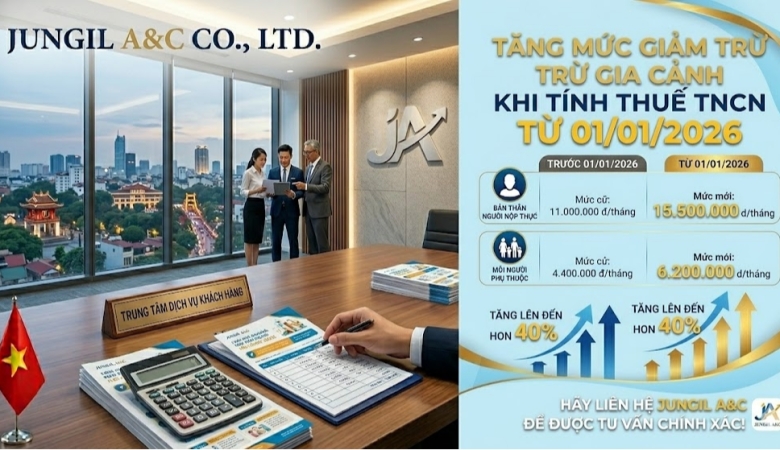
- Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng (74,4 triệu đồng/năm).
Việc đăng ký và chứng minh người phụ thuộc được thực hiện theo quy định của pháp luật về quản lý thuế.
2. Giảm trừ đối với các khoản đóng góp từ thiện, nhân đạo, khuyến học
Người nộp thuế được trừ các khoản đóng góp thực tế phát sinh cho các tổ chức và quỹ đủ điều kiện theo quy định của pháp luật, bao gồm:
- Các tổ chức, cơ sở chăm sóc và nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người cao tuổi không nơi nương tựa;
- Các quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học;
- Các tổ chức có chức năng huy động tài trợ được thành lập và hoạt động theo quy định của pháp luật.
Các tổ chức, cơ sở và quỹ nêu trên phải được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học và không vì mục tiêu lợi nhuận.
Để được giảm trừ, người nộp thuế phải có chứng từ hợp pháp chứng minh khoản đóng góp, như chứng từ thu của tổ chức tiếp nhận hoặc chứng từ thanh toán không dùng tiền mặt qua tổ chức tín dụng.
3. Giảm trừ đối với khoản chi y tế
Từ năm 2026, người nộp thuế được giảm trừ tối đa 23 triệu đồng/năm đối với các khoản chi khám bệnh, chữa bệnh tại các cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả.
Đây là một chính sách mới nhằm hỗ trợ người dân giảm bớt chi phí y tế khi thực hiện nghĩa vụ thuế.
4. Giảm trừ đối với khoản chi giáo dục - đào tạo
Người nộp thuế được giảm trừ tối đa 24 triệu đồng/năm đối với các khoản chi cho giáo dục, đào tạo tại các cơ sở giáo dục trong nước, bao gồm:
- Học phí giáo dục mầm non;
- Học phí giáo dục phổ thông;
- Học phí giáo dục nghề nghiệp;
- Học phí giáo dục đại học;
- Chi phí đào tạo các kỹ năng chuyên môn khác theo quy định của pháp luật.
Chính sách này góp phần khuyến khích đầu tư cho giáo dục và nâng cao chất lượng nguồn nhân lực.
Điều kiện để được giảm trừ đối với khoản chi y tế và giáo dục
Đối với các khoản chi y tế và giáo dục, người nộp thuế chỉ được giảm trừ khi đáp ứng đồng thời các điều kiện sau:
- Có hóa đơn, chứng từ hợp pháp theo quy định của pháp luật; riêng đối với chi phí khám bệnh, chữa bệnh phải có thêm Bảng kê chi phí khám bệnh, chữa bệnh theo quy định của Bộ Y tế.
- Hóa đơn, chứng từ phải ghi thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế.
- Khoản chi chưa được thanh toán hoặc hoàn trả từ bất kỳ nguồn nào khác, bao gồm ngân sách nhà nước, bảo hiểm xã hội, bảo hiểm y tế, các loại bảo hiểm khác hoặc các khoản tài trợ, hỗ trợ, chi trả thay của tổ chức, cá nhân.
Cơ sở pháp lý
Các nội dung nêu trên được quy định tại Điều 49 Nghị định 253/2026/NĐ-CP, có hiệu lực áp dụng đối với kỳ tính thuế thu nhập cá nhân từ năm 2026.