BỔ SUNG THÊM ĐỐI TƯỢNG KIỂM TOÁN

BỔ SUNG THÊM ĐỐI TƯỢNG KIỂM TOÁN

BỔ SUNG THÊM ĐỐI TƯỢNG KIỂM TOÁN

BỔ SUNG THÊM ĐỐI TƯỢNG KIỂM TOÁN

Căn cứ theo nghị định 90/2025/ND-CP ngày 14 tháng 04 năm 2025 sửa đổi, bổ sung một số điều của luật kiểm toán độc lập.

1. Bổ sung doanh nghiệp, tổ chức mà pháp luật quy định báo cáo tài chính hàng năm phải được kiểm toán.

Doanh nghiệp khác có quy mô lớn thỏa mãn ít nhất 2 trong 3 tiêu chí sau:

- Có số lao động tham gia bảo hiểm xã hội bình quân năm trên 200 người trở lên;

- Có tổng doanh thu của năm trên 300 tỷ đồng trở lên;

- Có tổng tài sản trên 100 tỷ đồng trở lên.

Các doanh nghiệp thuộc đối tượng quy định trên nếu có 2 năm liên tiếp không thỏa mãn các tiêu chí xác định doanh nghiệp có quy mô lớn sẽ không phải thực hiện kiềm toán bắt buộc cho đến khi tiếp tục thỏa mãn các tiêu chí theo quy định.

Nguyên tắc xác định số lao động tham gia bảo hiểm xã hội bình quân năm, tổng doanh thu của năm, tổng tài sản.

a) Số lao động tham gia bảo hiểm xã hội là toàn bộ số lao động do đơn vị quản lý, sử dụng và trả lương, trả công tham gia bảo hiểm xã hội theo pháp luật về bảo hiểm xã hội;

b) Số lao động tham gia bảo hiểm xã hội bình quân năm được tính bằng tổng số lao động tham gia bảo hiểm xã hội của tất cả các tháng trong năm trước liền kề chia cho 12 tháng;

c) Số lao động tham gia bảo hiểm xã hội của tháng được xác định tại thời điểm cuối tháng và căn cứ trên chứng từ nộp bảo hiểm xã hội của tháng đó mà doanh nghiệp nộp cho cơ quan bảo hiểm xã hội;

d) Tổng doanh thu của năm được xác định trên báo cáo tài chính năm của năm trước liền kề được đơn vị lập theo quy định của pháp luật về kế toán;

đ) Tổng tài sản được xác định tại thời điểm cuối năm tài chính trên báo cáo tài chính năm của năm trước liền kề được đơn vị lập theo quy định của pháp luật về kế toán.

2. Sửa đổi về thời gian ký báo cáo kiểm toán của kiểm toán viên

Kiểm toán viên hành nghề không được ký báo cáo kiểm toán cho một đơn vị được kiểm toán quá 05 năm liên tục.


Chia sẻ

Tin liên quan

DOANH NGHIỆP DOANH THU DƯỚI 1 TỶ ĐỒNG/NĂM ĐƯỢC MIỄN THUẾ TNDN TỪ 2026

DOANH NGHIỆP DOANH THU DƯỚI 1 TỶ ĐỒNG/NĂM ĐƯỢC MIỄN THUẾ TNDN TỪ 2026

HỦY HỒ SƠ HOÀN THUẾ GTGT

HỦY HỒ SƠ HOÀN THUẾ GTGT VÀ CHUYỂN SANG KHẤU TRỪ

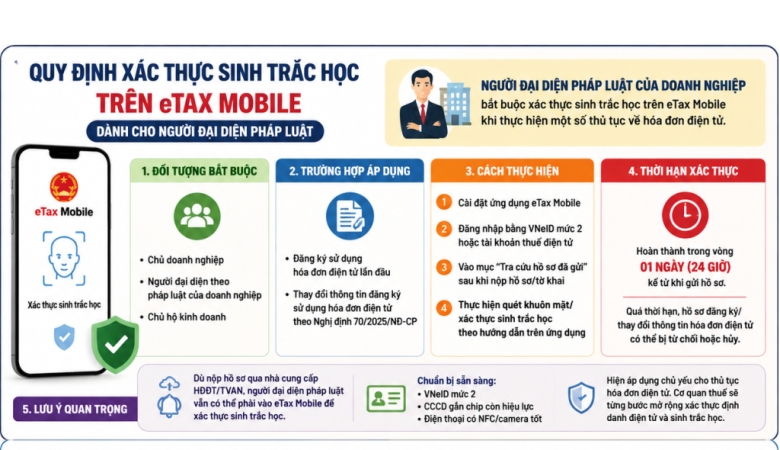
QUY ĐỊNH XÁC NHẬN SINH TRẮC HỌC TRÊN eTAX MOBILE

QUY ĐỊNH XÁC NHẬN SINH TRẮC HỌC TRÊN eTAX MOBILE

XUẤT HÓA ĐƠN ĐỐI VỚI HÀNG BÁN BỊ TRẢ LẠI

Xuất hóa đơn đối với hàng bán bị trả lại theo nghị định 123/2020/ND-CP

THUẾ TỐI THIỂU TOÀN CẦU TẠI VIỆT NAM

THUẾ TỐI THIỂU TOÀN CẦU TẠI VIỆT NAM

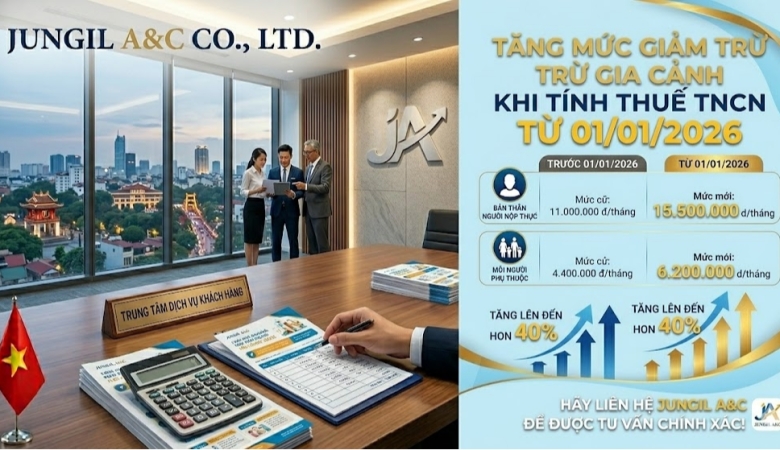
TĂNG MỨC GIẢM TRỪ GIA CẢNH KHI TÍNH THUẾ TNCN TỪ 01/01/2026

TĂNG MỨC GIẢM TRỪ GIA CẢNH KHI TÍNH THUẾ TNCN TỪ 01/01/2026

QUY ĐỊNH VỀ THANH TRA, KIỂM TRA THUẾ TẠI TRỤ SỞ NGƯỜI NỘP THUẾ

Quy định về thanh tra, kiểm tra thuế tại trụ sở người nộp thuế

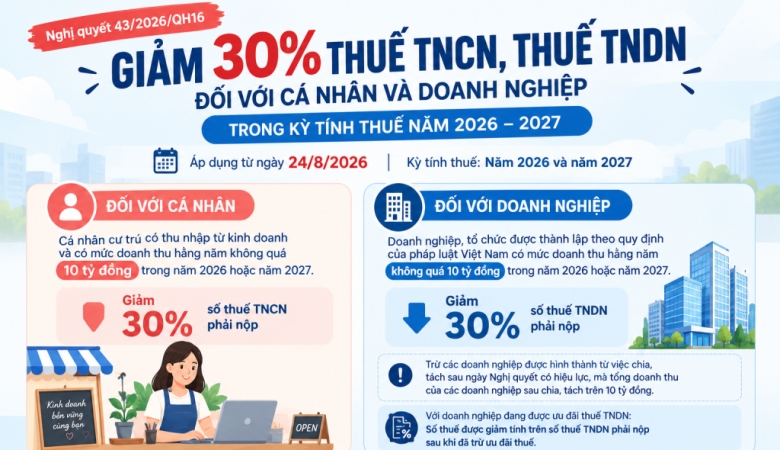
GIẢM 30% THUẾ TNDN, TNCN TỪ KINH DOANH NĂM 2026-2027

GIẢM 30% THUẾ TNDN, TNCN TỪ KINH DOANH NĂM 2026-2027

MỘT SỐ ĐIỂM MỚI CỦA THUẾ GTGT TỪ NGÀY 01 THÁNG 07 NĂM 2025

MỘT SỐ ĐIỂM MỚI CỦA THUẾ GTGT TỪ NGÀY 01 THÁNG 07 NĂM 2025

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN

MỘT SỐ ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN THEO NGHỊ ĐỊNH 320/2025/ND-CP

TỔNG CỤC THUẾ HƯỚNG DẪN MIỄN GIẢM, GIA HẠN TIỀN THUẾ DO BỊ ẢNH HƯỞNG B

TỔNG CỤC THUẾ HƯỚNG DẪN MIỄN GIẢM, GIA HẠN TIỀN THUẾ DO BỊ ẢNH HƯỞNG BÃO, LŨ