Tiếng Việt
 Tiếng Anh
 Korean
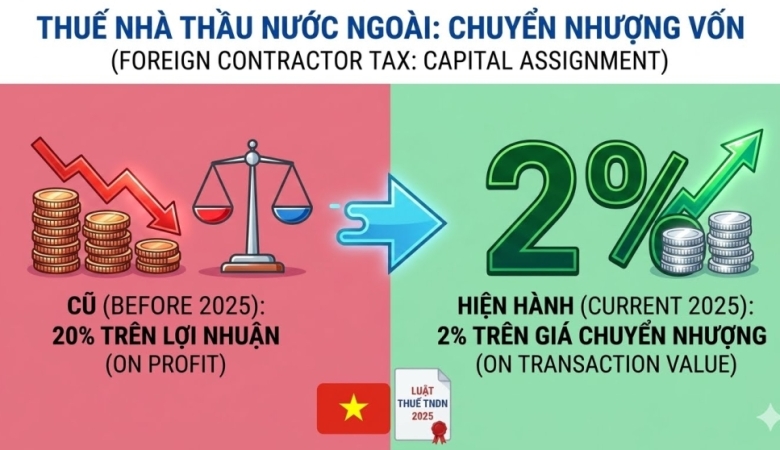
THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN: NHỮNG ĐIỂM CẦN LƯU Ý ĐỐI VỚI TỔ CHỨC VÀ CÁ NHÂN
Hoạt động chuyển nhượng vốn là giao dịch phổ biến trong quá trình đầu tư, tái cấu trúc doanh nghiệp hoặc thoái vốn. Tuy nhiên, nghĩa vụ thuế phát sinh từ hoạt động này có sự khác biệt đáng kể tùy thuộc vào tư cách của nhà đầu tư và loại hình doanh nghiệp có vốn được chuyển nhượng.
Bài viết dưới đây tóm tắt cách xác định thuế thu nhập doanh nghiệp (TNDN) và thuế thu nhập cá nhân (TNCN) đối với hoạt động chuyển nhượng vốn theo quy định hiện hành.
1. Đối với nhà đầu tư là tổ chức
1.1. Nhà đầu tư là tổ chức được thành lập theo pháp luật Việt Nam
Thu nhập từ chuyển nhượng vốn được kê khai và nộp thuế TNDN theo phương pháp xác định thu nhập thực tế phát sinh.
Thu nhập tính thuế được xác định như sau:
Thu nhập tính thuế = Giá chuyển nhượng – Giá mua của phần vốn chuyển nhượng – Chi phí chuyển nhượng
Trong đó:
- Giá chuyển nhượng là giá thực tế ghi trên hợp đồng chuyển nhượng;
- Giá mua là giá trị phần vốn góp hoặc giá trị vốn nhận chuyển nhượng;
- Chi phí chuyển nhượng bao gồm các khoản chi phí hợp lý liên quan trực tiếp đến giao dịch.
Thuế TNDN phải nộp:
Thuế TNDN = Thu nhập tính thuế × 20%
1.2. Nhà đầu tư là tổ chức nước ngoài không hoạt động theo Luật Đầu tư, Luật Doanh nghiệp
Đối với tổ chức nước ngoài thực hiện chuyển nhượng vốn tại doanh nghiệp Việt Nam nhưng không hoạt động theo Luật Đầu tư và Luật Doanh nghiệp Việt Nam, thuế TNDN được xác định theo tỷ lệ trên giá chuyển nhượng.
Số thuế TNDN phải nộp:
Thuế TNDN = Giá chuyển nhượng × 2%
Lưu ý đặc biệt:
Trường hợp giao dịch chuyển nhượng vốn phát sinh trong quá trình tái cơ cấu sở hữu nội bộ tập đoàn và đáp ứng đồng thời các điều kiện sau:
- Không làm thay đổi công ty mẹ tối cao của các bên tham gia giao dịch;
- Sau tái cơ cấu, các bên vẫn duy trì quyền sở hữu trực tiếp hoặc gián tiếp tại doanh nghiệp Việt Nam;
- Không phát sinh thu nhập từ giao dịch;
thì không thuộc đối tượng chịu thuế TNDN từ hoạt động chuyển nhượng vốn.
2. Đối với nhà đầu tư là cá nhân
2.1. Chuyển nhượng vốn tại Công ty TNHH
Trường hợp xác định được giá vốn chuyển nhượng
Thuế TNCN được tính trên phần thu nhập thực tế từ chuyển nhượng vốn:
Thuế TNCN = (Giá chuyển nhượng – Giá mua – Chi phí liên quan) × 20%
Trường hợp không xác định được giá vốn chuyển nhượng
Nếu cá nhân không có đủ hồ sơ chứng minh giá vốn hoặc chi phí liên quan, cơ quan thuế sẽ áp dụng phương pháp tính theo tỷ lệ trên giá chuyển nhượng.
Thuế TNCN = Giá chuyển nhượng × 2%
2.2. Chuyển nhượng cổ phần tại Công ty cổ phần
Đối với việc chuyển nhượng cổ phần, thuế TNCN được xác định theo tỷ lệ trên giá chuyển nhượng từng lần, không phụ thuộc vào việc giao dịch có lãi hay lỗ.
Thuế TNCN = Giá chuyển nhượng × 0,1%
Mức thuế suất này áp dụng thống nhất đối với hoạt động chuyển nhượng chứng khoán và cổ phần theo quy định hiện hành.
Lưu ý: Quy định này áp dụng đối với cả cá nhân cư trú và cá nhân không cư trú.
Bảng tóm tắt thuế chuyển nhượng vốn
| Đối tượng | Loại hình chuyển nhượng | Cách tính thuế |
|---|---|---|
| Tổ chức Việt Nam | Chuyển nhượng vốn | (Giá bán - Giá vốn - Chi phí) × 20% |
| Tổ chức nước ngoài không hoạt động theo Luật Đầu tư, Luật Doanh nghiệp | Chuyển nhượng vốn tại DN Việt Nam | Giá chuyển nhượng × 2% |
| Cá nhân chuyển nhượng vốn tại Công ty TNHH (xác định được giá vốn) | Chuyển nhượng phần vốn góp | (Giá bán - Giá vốn - Chi phí) × 20% |
| Cá nhân chuyển nhượng vốn tại Công ty TNHH (không xác định được giá vốn) | Chuyển nhượng phần vốn góp | Giá chuyển nhượng × 2% |
| Cá nhân chuyển nhượng cổ phần tại Công ty cổ phần | Chuyển nhượng cổ phần | Giá chuyển nhượng × 0,1% |
Kết luận
Việc xác định đúng đối tượng chuyển nhượng, loại hình doanh nghiệp và phương pháp tính thuế là yếu tố quan trọng giúp nhà đầu tư thực hiện đầy đủ nghĩa vụ thuế cũng như hạn chế các rủi ro về truy thu và xử phạt. Trước khi thực hiện giao dịch chuyển nhượng vốn, doanh nghiệp và nhà đầu tư nên rà soát hồ sơ pháp lý, chứng từ góp vốn và các chi phí liên quan để áp dụng phương pháp tính thuế phù hợp và tối ưu.