XUẤT HÓA ĐƠN ĐỐI VỚI HÀNG BÁN BỊ TRẢ LẠI

XUẤT HÓA ĐƠN ĐỐI VỚI HÀNG BÁN BỊ TRẢ LẠI

Xuất hóa đơn đối với hàng bán bị trả lại theo nghị định 123/2020/ND-CP

XUẤT HÓA ĐƠN ĐỐI VỚI HÀNG BÁN BỊ TRẢ LẠI

Theo công văn 4511/TCT-CS ngày 11 tháng 10 năm 2023, thì trường hợp người bán nhận lại hàng hóa trả lại một phần hoặc toàn bộ thì thực hiện lập hóa đơn điều chỉnh giảm hoặc thay thế hóa đơn đã lập.

So với quy định trước đây thì người mua phải lập hóa đơn trong trường hợp trả lại hàng. Kể từ thời điểm Doanh nghiệp sử dụng hóa đơn điện tử theo Nghị định 123/2020/ND-CP, người bán sẽ lập hóa đơn trong trường hợp hàng bán bị trả lại.

Có thể thấy rằng, việc quy định người bán lập hóa đơn trong trường hợp hàng bán bị trả lại phù hợp cho việc kiểm tra đối chiếu việc kê khai hàng hóa, dịch vụ bán ra, mua vào trên tờ khai thuế GTGT với dữ diệu hóa đơn điện tử từ cơ quan thuế.

Nội dung công văn 4511/TCT -CS ngày 11 tháng 10 năm 2023.

Bài viết
Bài viết

Tin liên quan

ĐỐI TƯỢNG KHÔNG ĐƯỢC RÚT BHXH 1 LẦN TỪ 01/07/2025

ĐỐI TƯỢNG KHÔNG ĐƯỢC RÚT BHXH 1 LẦN TỪ 01/07/2025

GIA HẠN NỘP THUẾ VAT NĂM 2026

GIA HẠN NỘP THUẾ VAT NĂM 2026

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

CÁCH LẬP HÓA ĐƠN ĐIỆN TỬ CÓ SAI SÓT

Cách lập hóa đơn điện tử có sai sót

BÙ TRỪ VÀ CHUYỂN LỖ THEO NGHỊ ĐỊNH 320/2025/ND-CP

BÙ TRỪ VÀ CHUYỂN LỖ THEO NGHỊ ĐỊNH 320/2025/ND-CP

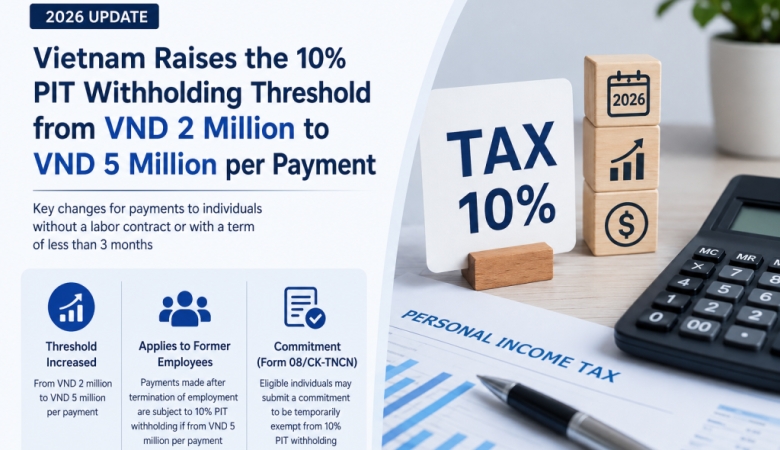
KHẤU TRỪ 10% THUẾ TNCN

KHẤU TRỪ 10% THUẾ TNCN

HÀNG HÓA XUẤT NHẬP KHẨU TẠI CHỖ TRƯỚC NGÀY 01/07/2025

XUẤT NHẬP KHẨU TẠI CHỖ TRƯỚC NGÀY 01/07/2025

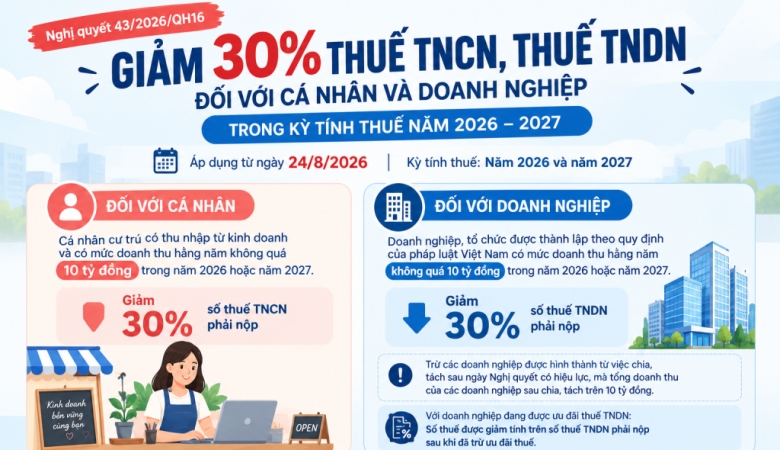
GIẢM 30% THUẾ TNDN, TNCN TỪ KINH DOANH NĂM 2026-2027

GIẢM 30% THUẾ TNDN, TNCN TỪ KINH DOANH NĂM 2026-2027

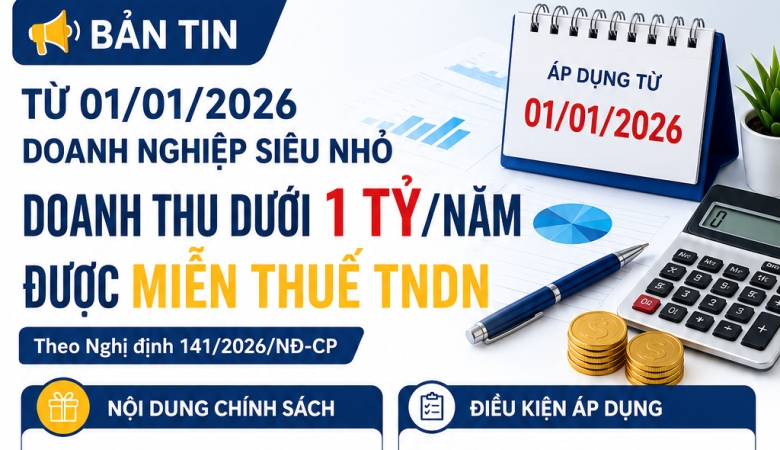
DOANH NGHIỆP DOANH THU DƯỚI 1 TỶ ĐỒNG/NĂM ĐƯỢC MIỄN THUẾ TNDN TỪ 2026

DOANH NGHIỆP DOANH THU DƯỚI 1 TỶ ĐỒNG/NĂM ĐƯỢC MIỄN THUẾ TNDN TỪ 2026

MIỄN THUẾ TNDN CHO DOANH NGHIỆP NHỎ VÀ VỪA THEO NGHỊ ĐỊNH 20/2026/NĐ-C

MIỄN THUẾ TNDN CHO DOANH NGHIỆP NHỎ VÀ VỪA THEO NGHỊ ĐỊNH 20/2026/NĐ-CP

HỒ SƠ ĐĂNG KÝ NGƯỜI PHỤ THUỘC

HỒ SƠ ĐĂNG KÝ NGƯỜI PHỤ THUỘC

LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG

LÃI TIỀN GỬI NGÂN HÀNG CÓ KỲ HẠN CÓ PHẢI XUẤT HÓA ĐƠN GTGT KHÔNG