COMPULSORY INSURANCE PREMIUM

COMPULSORY INSURANCE PREMIUM

COMPULSORY INSURANCE PREMIUM

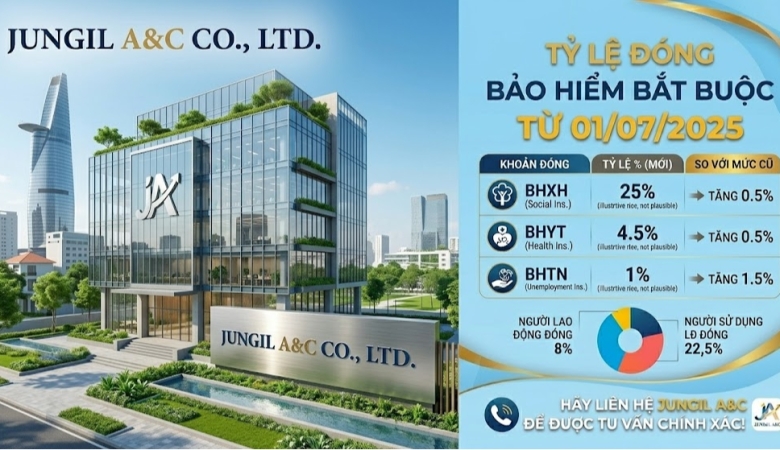
COMPULSORY INSURANCE CONTRIBUTION RATE FROM 01/07/2025

After registering to participate in social insurance (SI), health insurance (HI), unemployment insurance (UI), occupational accident and disease insurance (OAD) for employees, employers are responsible for deducting and paying SI, HI, UI, and OAD to the Insurance Agency according to regulations.

The deadline for payment of social insurance and health insurance premiums from July 1, 2025 is the last day of the following month for monthly payment or the last day of the following month immediately after the payment cycle for payment every 3 months or every 6 months (applicable to employees receiving wages based on products or contracts at enterprises, cooperatives, cooperative unions, and business households operating in the fields of agriculture, forestry, fishery, and salt production) .

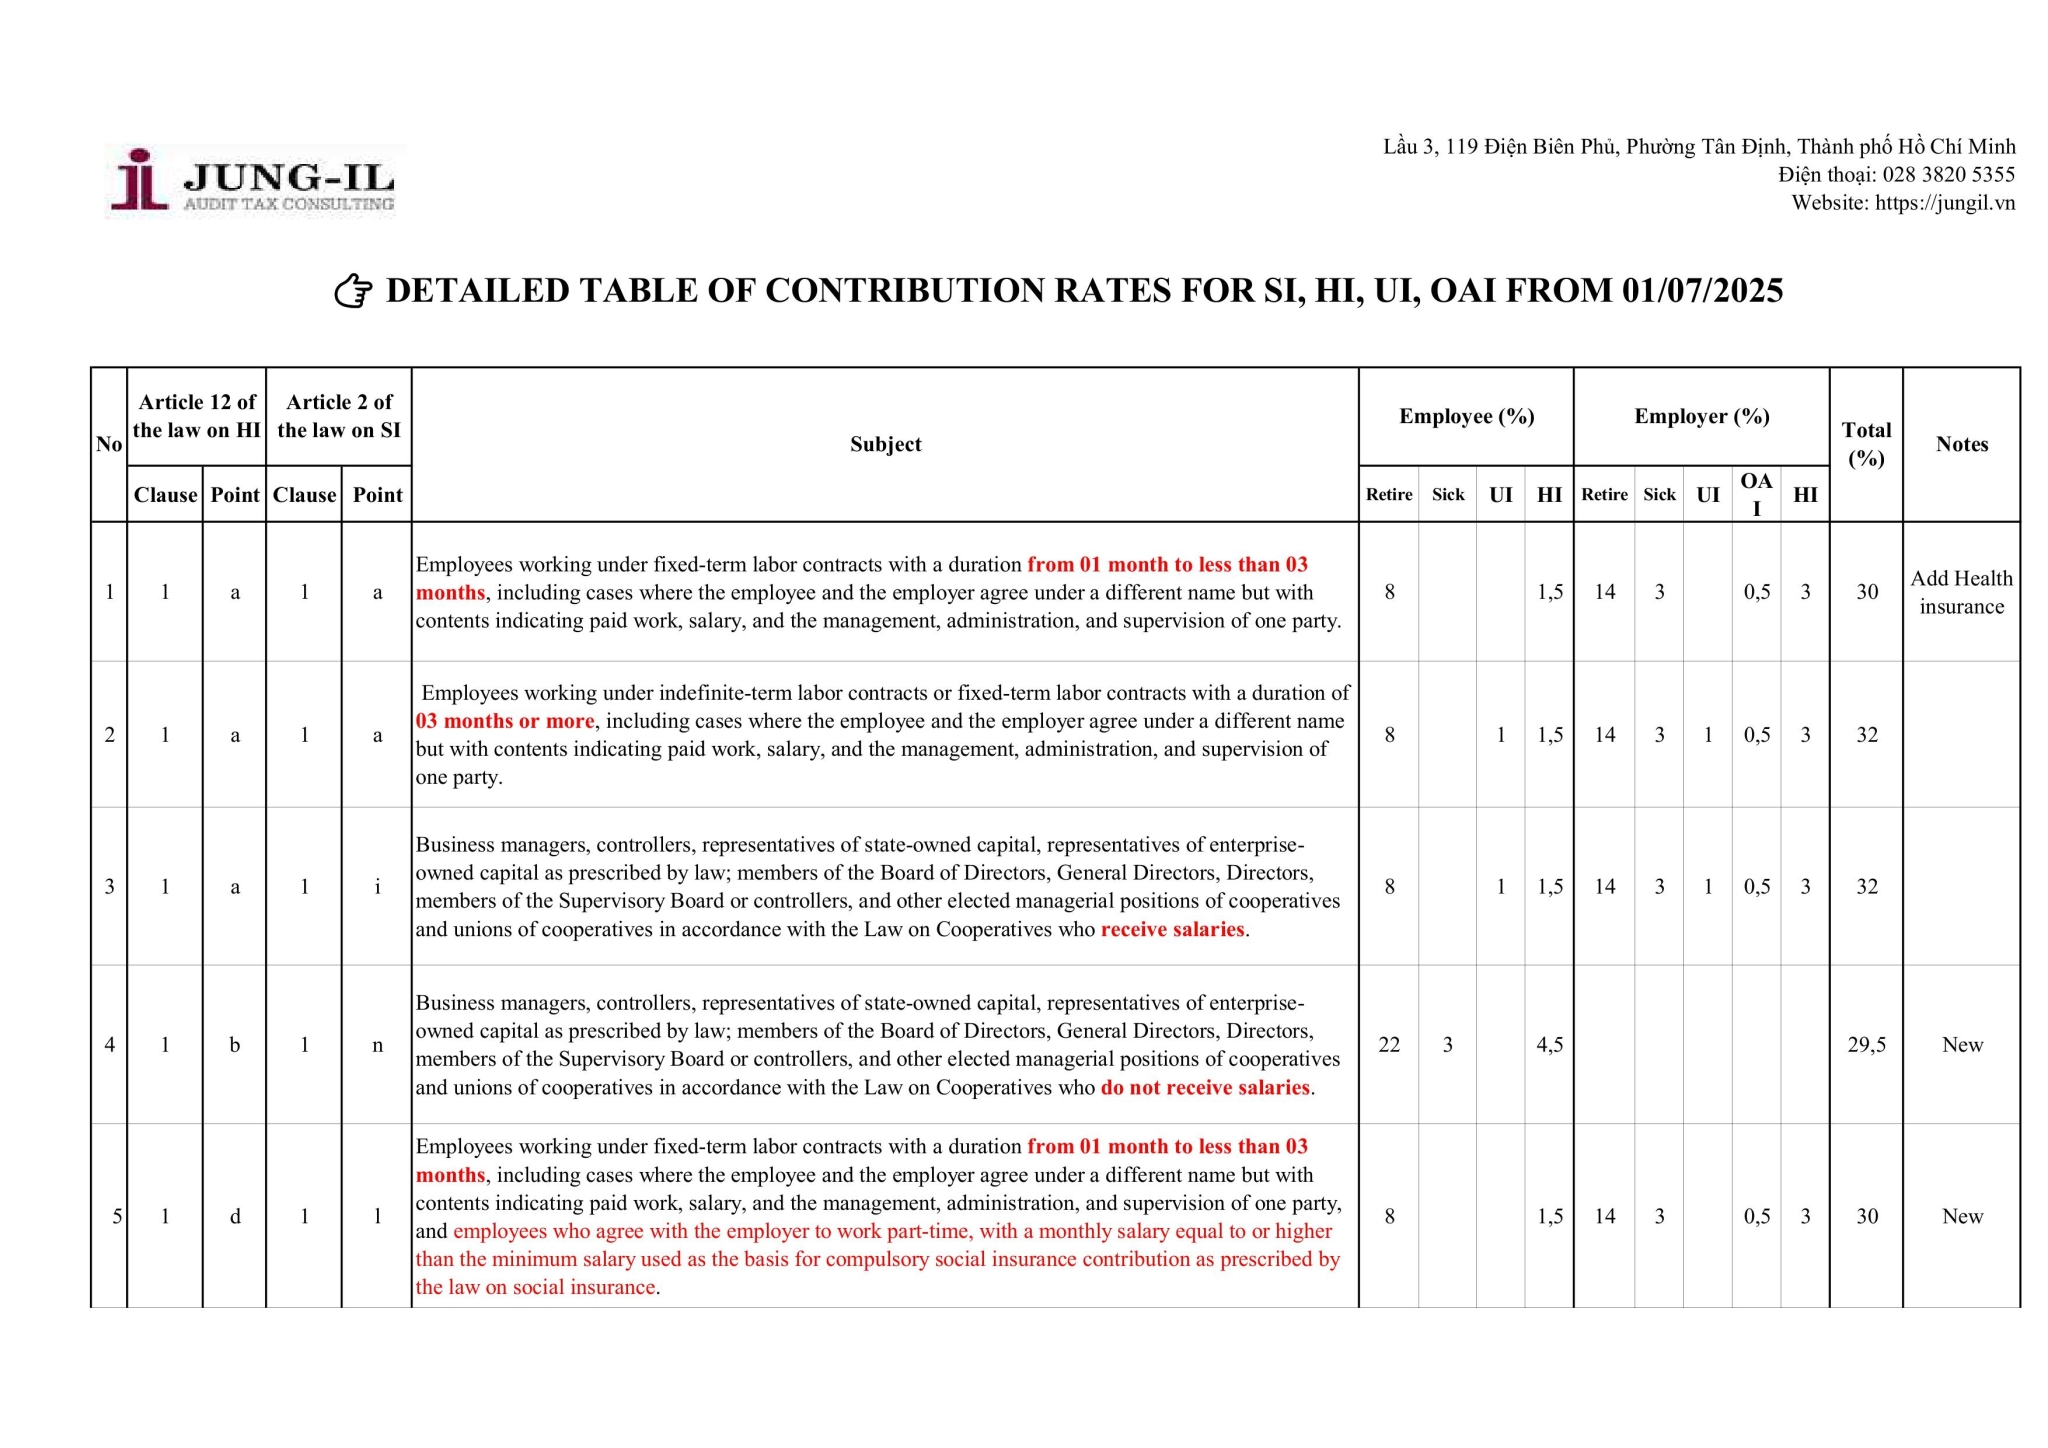
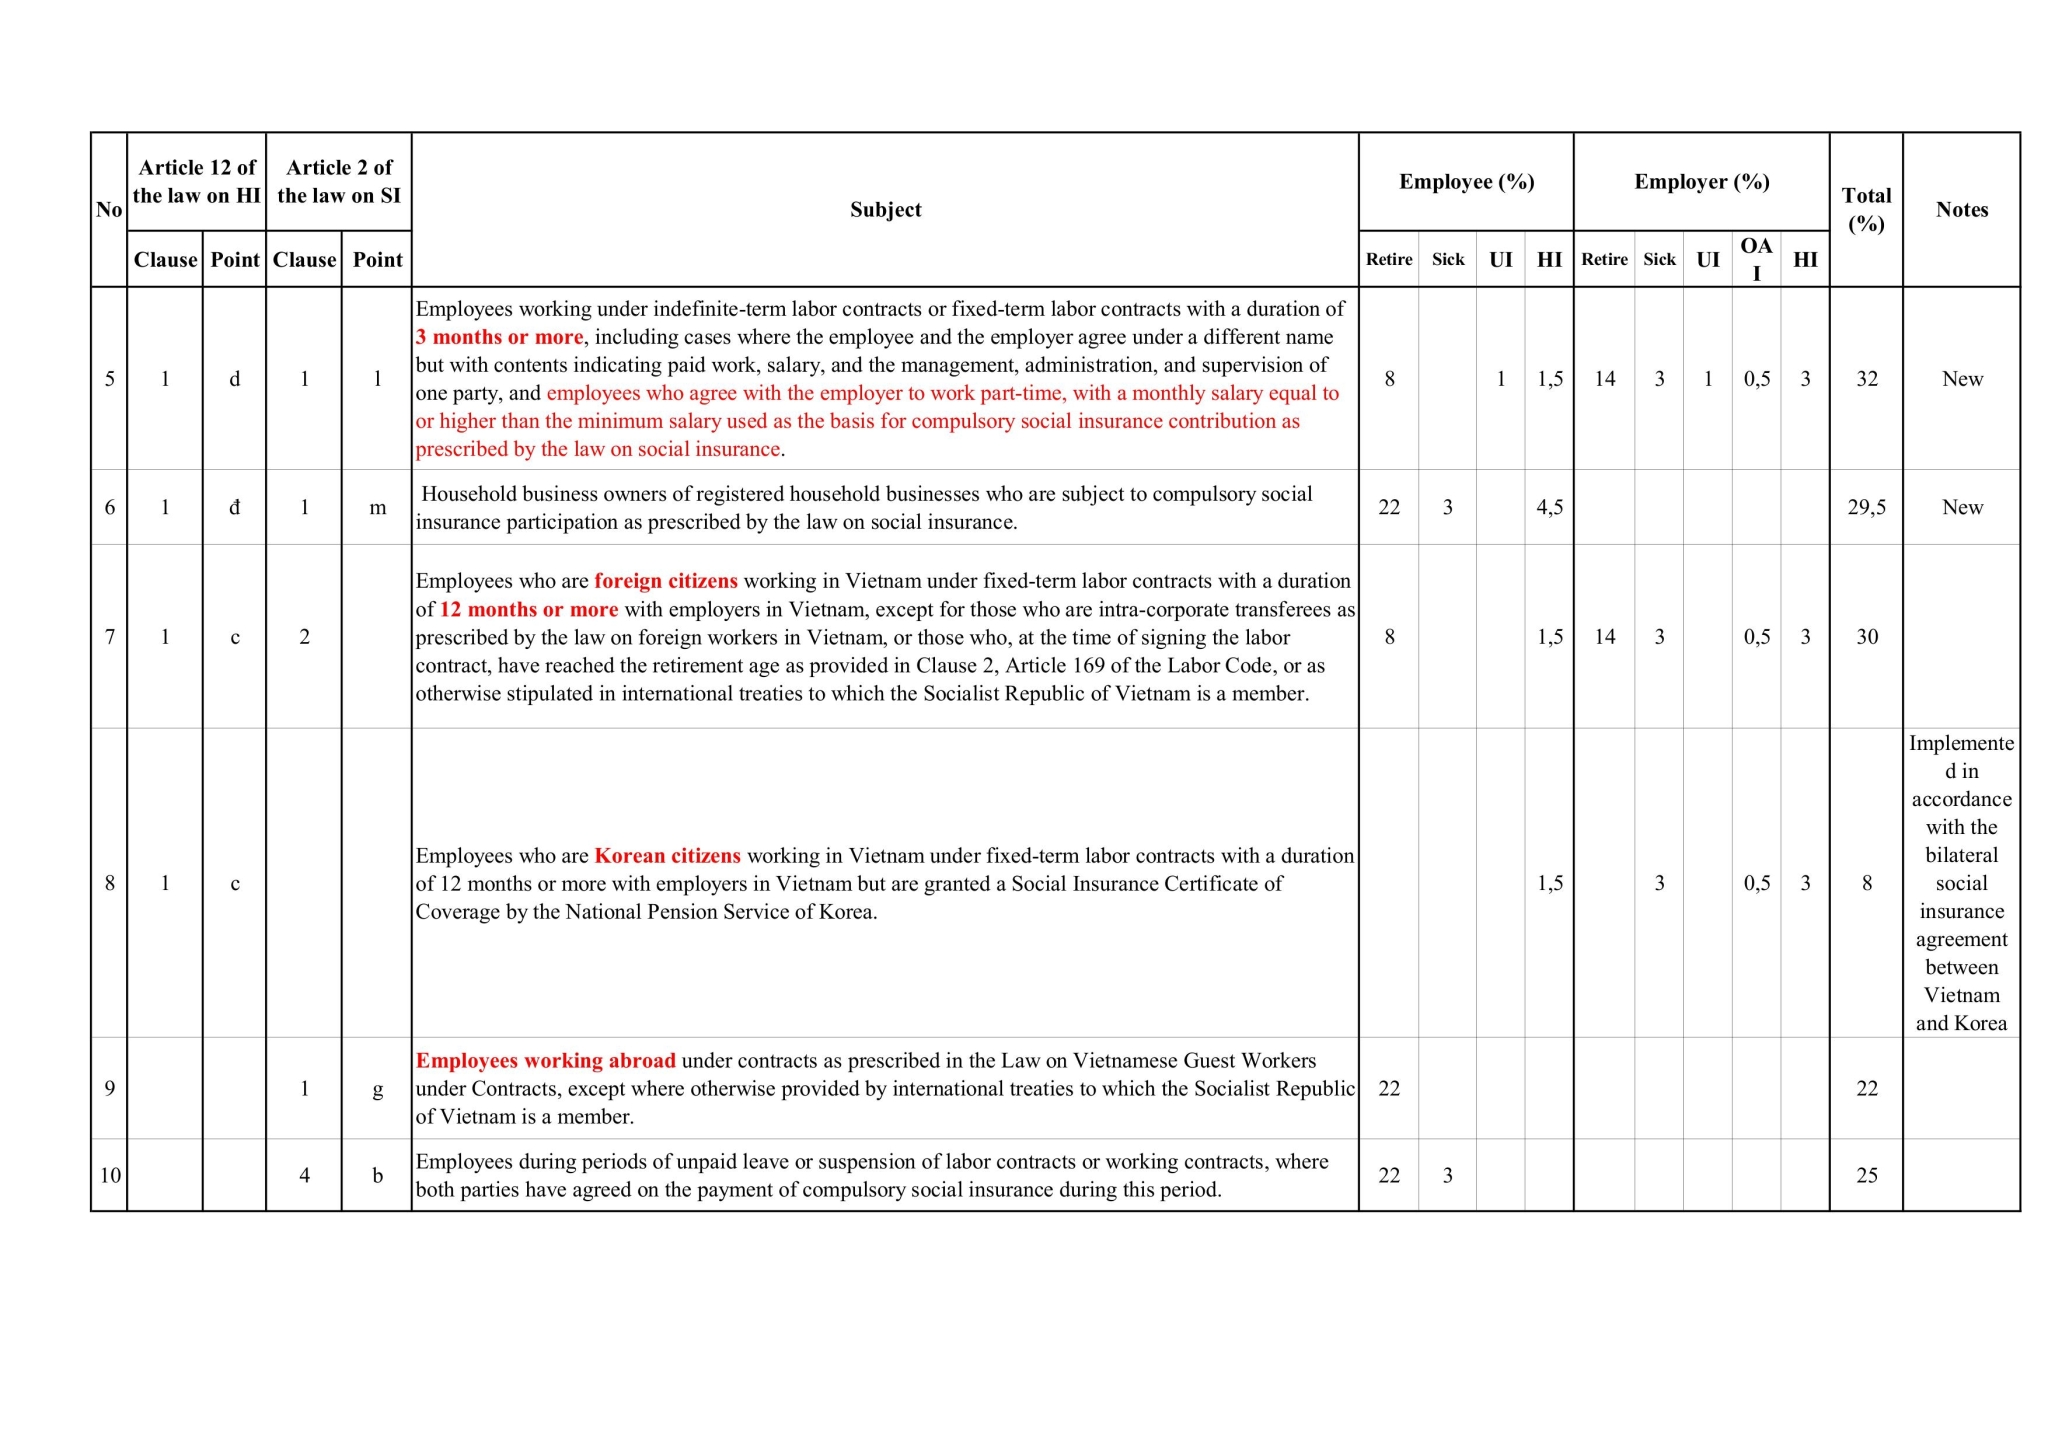
Below is the detailed table of social insurance, health insurance, unemployment insurance, and occupational accident and disease insurance contribution rates from July 1, 2025 according to the Social Insurance Law 2024 and the Health Insurance Law 2024 of all social insurance participants.
Bài viết

Bài viết


Related news

CASES NOT REQUIRING PROMOTION NOTICE FROM 01/12/2024

CASES NOT REQUIRING PROMOTION NOTICE FROM 01/12/2024

INVOICES FOR GOODS GIVEN, DONATED, PRESENTED AND PROMOTIONAL GOODS FROM JULY 1, 2026

INVOICES FOR GOODS GIVEN, DONATED, PRESENTED AND PROMOTIONAL GOODS

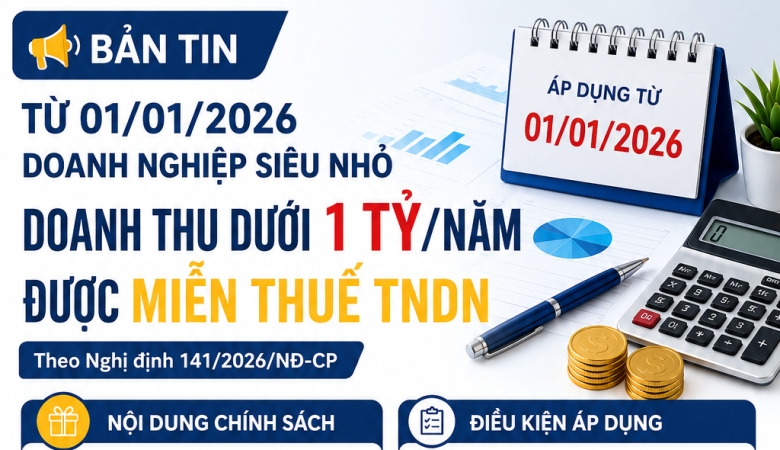
ENTERPRISES WITH ANNUAL REVENUE OF VND 1 BILLION OR LESS ARE EXEMPT FROM CORPORATE INCOME TAX FROM 2026

ENTERPRISES WITH ANNUAL REVENUE OF VND 1 BILLION OR LESS ARE EXEMPT FROM CORPORATE INCOME TAX FROM 2026

DECLARING INVOICE ADJUSTMENTS

DECLARING INVOICE ADJUSTMENTS

THE PROCEDURE FOR AN EXTENSION OF TAX PAYMENT IN 2025

THE PROCEDURE FOR AN EXTENSION OF TAX PAYMENT IN 2025

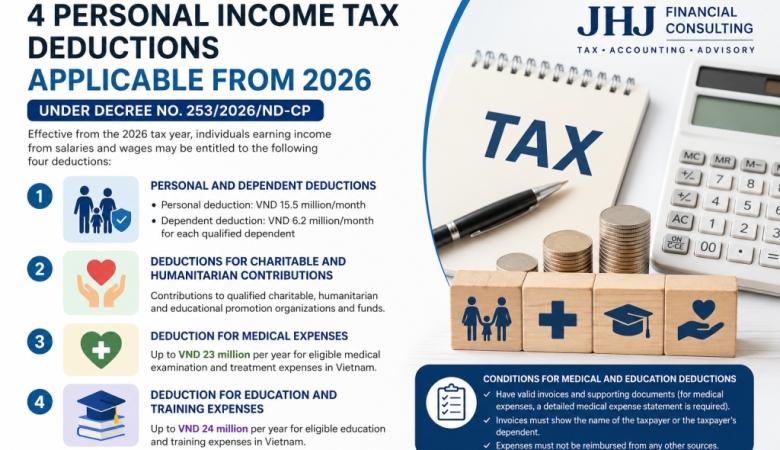
PERSONAL INCOME TAX DEDUCTIONS APPLICABLE FROM 2026

PERSONAL INCOME TAX DEDUCTIONS APPLICABLE FROM 2026

SOME NEW POINTS ON VAT (VALUE-ADDED TAX) FROM JULY 1, 2025

SOME NEW POINTS ON VAT (VALUE-ADDED TAX) FROM JULY 1, 2025

FDI ENTERPRISES ENTITLED TO A 3-YEAR CORPORATE INCOME TAX EXEMPTION FROM THE DATE OF ESTABLISHMENT

FDI ENTERPRISES ENTITLED TO A 3-YEAR CORPORATE INCOME TAX EXEMPTION FROM THE DATE OF ESTABLISHMENT

SUPPLEMENTING VAT DECLARATION RELATED TO THE AMOUNT OF REFUNDABLE VAT

SUPPLEMENTING VAT DECLARATION RELATED TO THE AMOUNT OF REFUNDABLE VAT

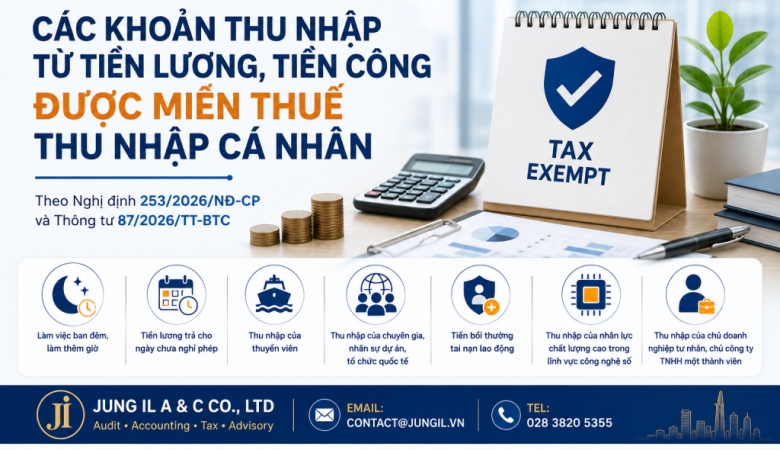
TAX-EXEMPT EMPLOYMENT INCOME

PERSONAL INCOME TAX

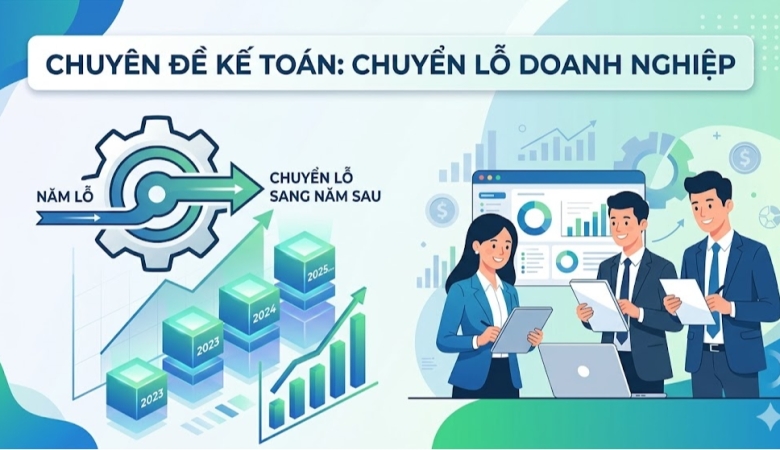
OFFSETTING LOSSES AND LOSS CARRYFORWARD UNDER DECREE 320/2025/ND-CP

OFFSETTING LOSSES AND LOSS CARRYFORWARD UNDER DECREE 320/2025/ND-CP

THE SPOT IMPORT AND EXPORT GOODS CONDUCTED BEFORE 1 JULY 2025

THE SPOT IMPORT AND EXPORT GOODS