CONTINUE TO REDUCE 2% VAT UNTIL THE END OF DECEMBER 2024

CONTINUE TO REDUCE 2% VAT UNTIL THE END OF DECEMBER 2024

CONTINUE TO REDUCE 2% VAT UNTIL THE END OF DECEMBER 2024

CONTINUE TO REDUCE 2% VAT UNTIL THE END OF DECEMBER 2024

The National Assembly regular meeting on June 29, 2024. According to resolution, the National Assembly has agreed to reduce value added tax (VAT) by 2% from July 1, 2024 to December 31, 2024.

Cutting the VAT rate by 2% on goods and services subject to 10% rate (to 8%), except for some goods and services following: Telecommunications, information technology, financial activities, banking, securities, insurance, real estate business, metals, prefabricated metal products, mining products (excluding coal mining), coke, refined petroleum, chemical products, goods and services subject to special consumption tax.

Previously, the National Assembly decided to cut the VAT rate by 2% on goods and services subject to a 10 per cent rate from January 1 to June 30. According to the recently passed Resolution of the 7th session of the 15th National Assembly, value added tax will continue to be reduced in the last 6 months of 2024.

The Ministry of Finance issued Decree No. 72/2024/ND-CP about 2% value-added tax reduction policy. Basically, the content of the Draft Decree about 2% VAT reduction based on the inheritance of the contents specified in Decree 44/2023/ND-CP.


Related news

SOME NEW POINTS OF THE LAW ON CIT

SOME NEW POINTS OF THE LAW ON CIT

THE EXPANSION OF THE SUBJECT TO AUDIT THE FINANCIAL STATEMENT

THE EXPANSION OF THE SUBJECT TO AUDIT THE FINANCIAL STATEMENT

VAT REFUND
VAT REFUND

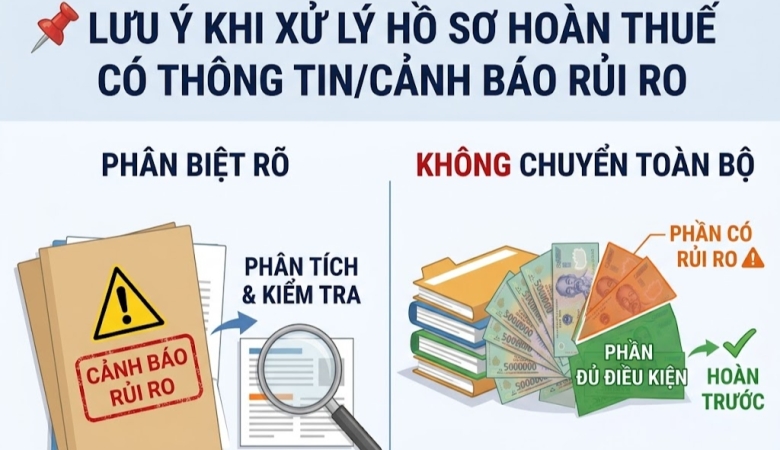
RISK INFORMATION OF VAT REFUND

CANCELLATION OF VAT REFUND APPLICATIONS

CANCELLATION OF VAT REFUND APPLICATIONS AND CARRY-FORWARD OF VAT CREDITS

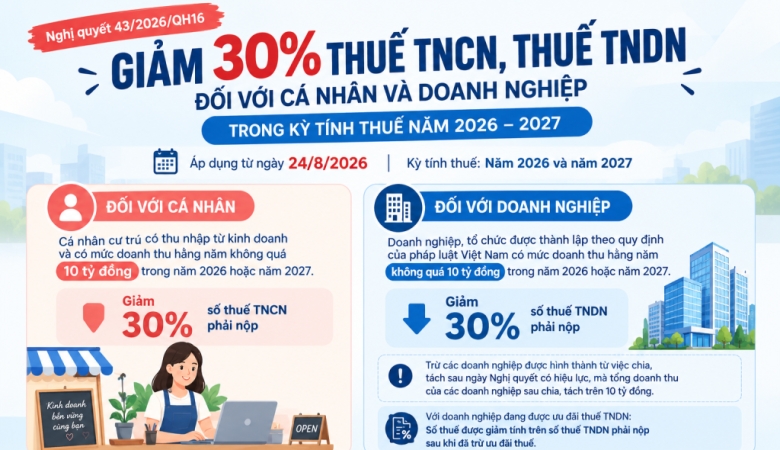
30% REDUCTION IN PIT FOR BUSINESS INDIVIDUALS AND CIT

30% REDUCTION IN PIT FOR BUSINESS INDIVIDUALS AND CIT FOR THE 2026-2027

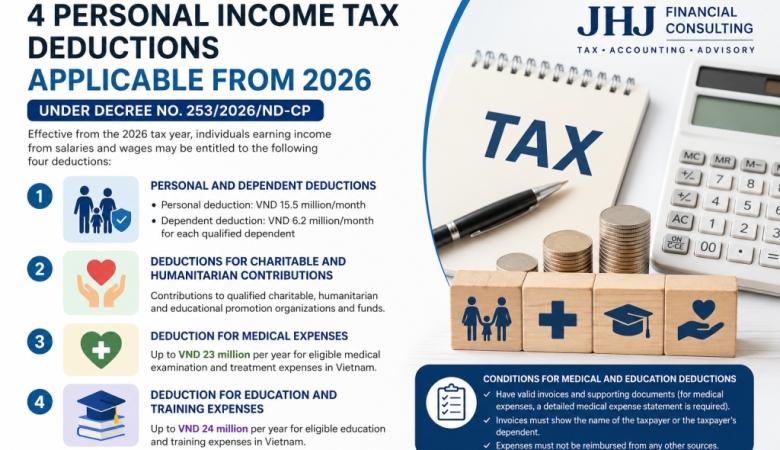
PERSONAL INCOME TAX DEDUCTIONS APPLICABLE FROM 2026

PERSONAL INCOME TAX DEDUCTIONS APPLICABLE FROM 2026

PENALTY AND EVIDENCING FOR USING THE ILLEGAL INVOICES OF TAX RISK ENTERPRISES

Penalty and evidencing for using the illegal invoices of tax risk enterprises

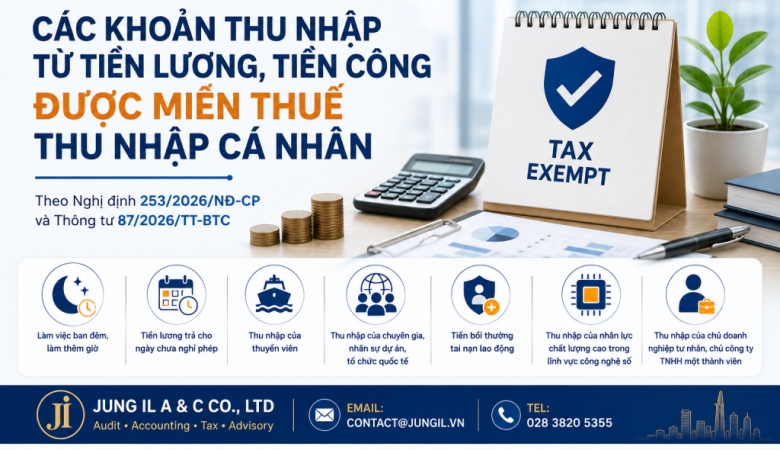
TAX-EXEMPT EMPLOYMENT INCOME

PERSONAL INCOME TAX

EXTEND TIME LIMITS FOR PAYMENT OF TAX IN 2025

EXTEND TIME LIMITS FOR PAYMENT OF TAX IN 2025

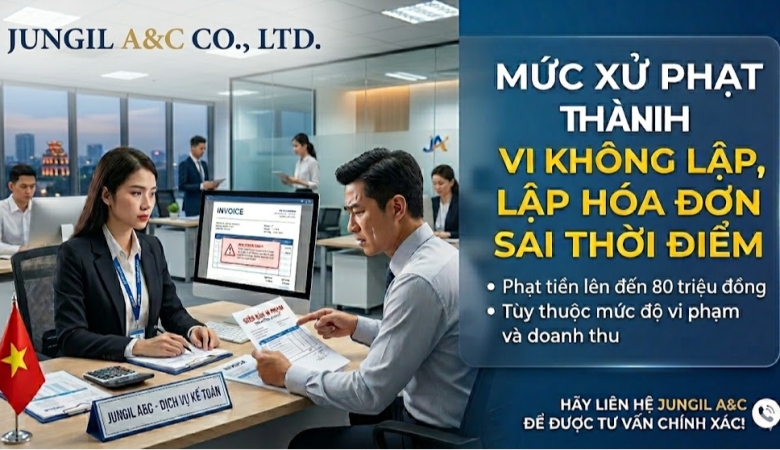
PENALTIES FOR FAILURE TO ISSUE INVOICES OR ISSUING INVOICES AT THE INCORRECT TIME

PENALTIES FOR FAILURE TO ISSUE INVOICES OR ISSUING INVOICES AT THE INCORRECT TIME EFFECTIVE FROM JANUARY 16, 2026

SUPPLEMENTING VAT DECLARATION RELATED TO THE AMOUNT OF REFUNDABLE VAT

SUPPLEMENTING VAT DECLARATION RELATED TO THE AMOUNT OF REFUNDABLE VAT

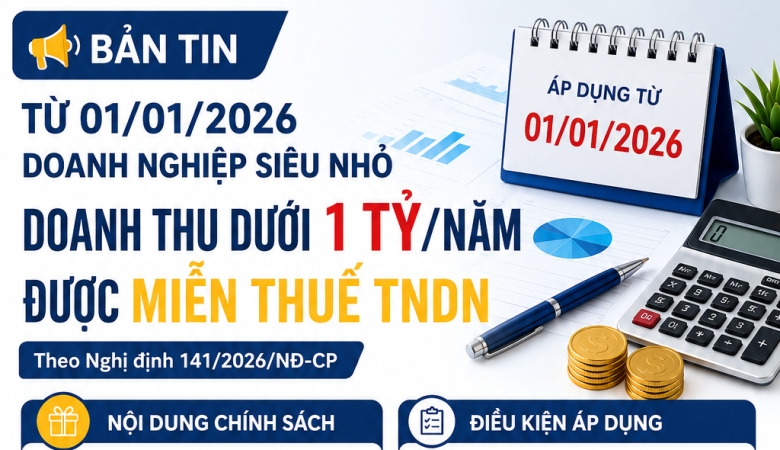
ENTERPRISES WITH ANNUAL REVENUE OF VND 1 BILLION OR LESS ARE EXEMPT FROM CORPORATE INCOME TAX FROM 2026

ENTERPRISES WITH ANNUAL REVENUE OF VND 1 BILLION OR LESS ARE EXEMPT FROM CORPORATE INCOME TAX FROM 2026