SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ ƯU TIÊN PHÁT TRIỂN TRONG NƯỚC ĐÃ SẢN XUẤT

SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ ƯU TIÊN PHÁT TRIỂN TRONG NƯỚC ĐÃ SẢN XUẤT

Sản phẩm công nghiệp hỗ trợ ưu tiên phát triển trong nước đã sản xuất được trước ngày 01/01/2015

 SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ ƯU TIÊN PHÁT TRIỂN TRONG NƯỚC ĐÃ SẢN XUẤT ĐƯỢC TRƯỚC NGÀY 01/01/2015

Theo thông tư số 55/2015/TT-BTC ngày 30 tháng 12 năm 2015, Sản phẩm công nghiệp hỗ trợ ưu tiên phát triển trong nước đã sản xuất được trước ngày 01 tháng 01 năm 2015 (theo phụ lục 01) và có Giấy chứng nhận phù hợp tiêu chuẩn kỹ thuật của Liên minh Châu Âu (các tiêu chuẩn do Ủy ban tiêu chuẩn hóa Châu Âu CEN - European Committee for Standardization ban hành) hoặc tương đương (nếu có), các sản phẩm này được ưu đãi thuế suất thuế TNDN là 10% trong thời hạn 15 năm, miễn thuế TNDN trong 4 năm và giảm 50% số thuế TNDN phải nộp trong 9 năm tiếp theo.

DANH MỤC SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ ƯU TIÊN PHÁT TRIỂN TRONG NƯỚC ĐÃ SẢN XUẤT ĐƯỢC TRƯỚC NGÀY 01 THÁNG 01 NĂM 2015
 Phụ lục TT55/2015/TT-BTC.pdf


Tin liên quan

CÁC TRƯỜNG HỢP KHÔNG PHẢI THÔNG BÁO KHUYẾN MẠI TỪ 01/12/2024

CÁC TRƯỜNG HỢP KHÔNG PHẢI THÔNG BÁO KHUYẾN MẠI TỪ 01/12/2024

DANH MỤC SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ ƯU TIÊN PHÁT TRIỂN.

Danh mục sản phẩm công nghiệp hỗ trợ ưu tiên phát triển

MỨC PHẠT VÀ CHỨNG TỪ ĐỐI VỚI HÓA ĐƠN MUA VÀO CỦA DOANH NGHIỆP RỦI RO

Mức phạt và chứng từ đối với hóa đơn mua vào của Doanh nghiệp rủi ro thuế

XÁC ĐỊNH ƯU ĐÃI THUẾ TNDN ĐỐI VỚI SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ

XÁC ĐỊNH ƯU ĐÃI THUẾ TNDN ĐỐI VỚI SẢN PHẨM CÔNG NGHIỆP HỖ TRỢ

DOANH NGHIỆP FDI MIỄN THUẾ 3 NĂM ĐẦU THÀNH LẬP

DOANH NGHIỆP FDI MIỄN THUẾ 3 NĂM ĐẦU THÀNH LẬP

CHI PHÚC LỢI CHO NGƯỜI LAO ĐỘNG

CHI PHÚC LỢI CHO NGƯỜI LAO ĐỘNG

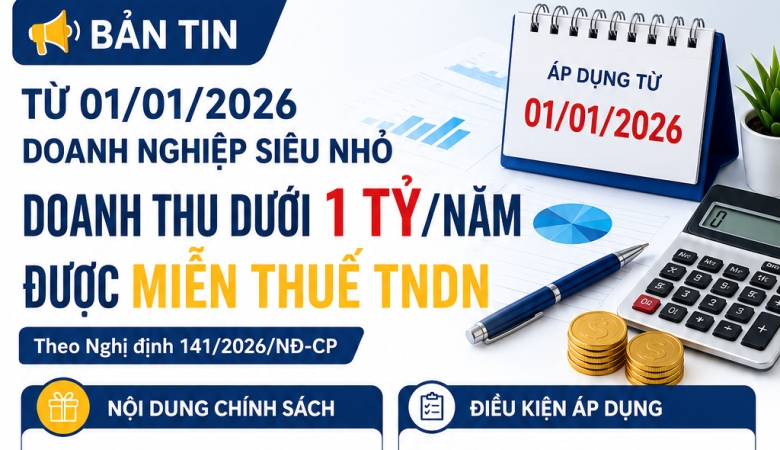
DOANH NGHIỆP DOANH THU DƯỚI 1 TỶ ĐỒNG/NĂM ĐƯỢC MIỄN THUẾ TNDN TỪ 2026

DOANH NGHIỆP DOANH THU DƯỚI 1 TỶ ĐỒNG/NĂM ĐƯỢC MIỄN THUẾ TNDN TỪ 2026

BÙ TRỪ VÀ CHUYỂN LỖ THEO NGHỊ ĐỊNH 320/2025/ND-CP

BÙ TRỪ VÀ CHUYỂN LỖ THEO NGHỊ ĐỊNH 320/2025/ND-CP

MỘT SỐ ĐIỂM MỚI CỦA LUẬT THUẾ TNDN

MỘT SỐ ĐIỂM MỚI CỦA LUẬT THUẾ TNDN NĂM 2025

KHOÁN CHI VĂN PHÒNG PHẨM, CÔNG TÁC PHÍ, ĐIỆN THOẠI, TRANG PHỤC

Khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục

ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN

MỘT SỐ ĐIỂM MỚI CHI PHÍ ĐƯỢC TRỪ KHI TÍNH THUẾ TNDN THEO NGHỊ ĐỊNH 320/2025/ND-CP

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN

THUẾ THU NHẬP TỪ CHUYỂN NHƯỢNG VỐN