Tiếng Việt
 Tiếng Anh
 Korean
CẬP NHẬT QUAN TRỌNG: DOANH NGHIỆP TẠM THỜI CHỈ KÊ KHAI THUẾ TNCN THEO QUÝ TỪ KỲ TÍNH THUẾ QUÝ II/2026
Bỏ kê khai thuế TNCN theo tháng theo Nghị quyết số 66.16/2026/NQ-CP
Nhằm hỗ trợ doanh nghiệp đơn giản hóa thủ tục hành chính về thuế, Chính phủ đã ban hành Nghị quyết số 66.16/2026/NQ-CP, theo đó tạm thời bãi bỏ việc kê khai thuế thu nhập cá nhân (TNCN) theo tháng.
Theo quy định này, trong thời gian áp dụng từ ngày 15/04/2026 đến hết ngày 28/02/2027, doanh nghiệp chỉ thực hiện kê khai thuế TNCN theo quý và không phải nộp tờ khai thuế TNCN theo tháng như trước đây.
Việc chuyển sang hình thức kê khai theo quý giúp giảm số lượng hồ sơ phải nộp trong năm, tiết kiệm thời gian và chi phí tuân thủ cho người nộp thuế.
Hướng dẫn chuyển tiếp đối với kỳ tính thuế Quý II/2026
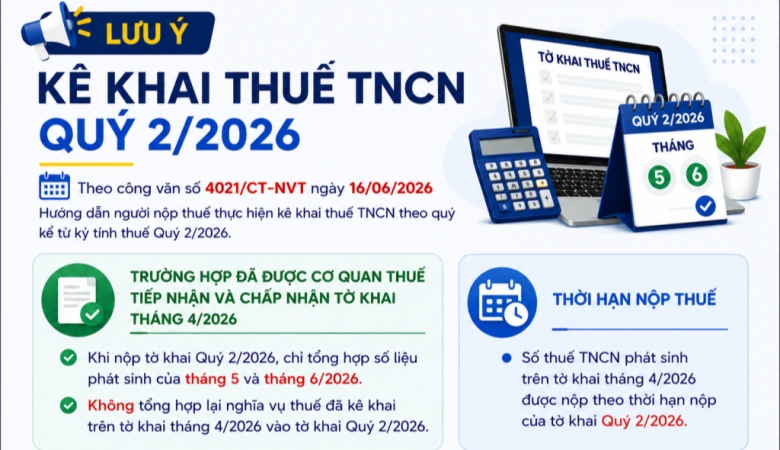
Ngày 16/06/2026, cơ quan thuế đã ban hành Công văn số 4021/CT-NVT hướng dẫn việc thực hiện kê khai thuế TNCN theo quý kể từ kỳ tính thuế Quý II/2026.
Theo đó, đối với các doanh nghiệp đã nộp tờ khai thuế TNCN tháng 4/2026 và đã được cơ quan thuế chấp nhận hồ sơ, việc kê khai Quý II/2026 được thực hiện như sau:
1. Chỉ tổng hợp số liệu phát sinh của tháng 5 và tháng 6/2026
Khi lập tờ khai thuế TNCN Quý II/2026, doanh nghiệp chỉ kê khai nghĩa vụ thuế phát sinh của tháng 5 và tháng 6/2026.
Doanh nghiệp không được tổng hợp lại số liệu đã kê khai trên tờ khai tháng 4/2026 vào tờ khai Quý II/2026 nhằm tránh việc kê khai trùng nghĩa vụ thuế.
2. Gia hạn thời điểm nộp số thuế phát sinh của tháng 4/2026
Đối với số thuế TNCN phát sinh trên tờ khai tháng 4/2026, doanh nghiệp được nộp theo thời hạn nộp thuế của tờ khai Quý II/2026.
Quy định này giúp doanh nghiệp giảm áp lực dòng tiền và đồng bộ việc thực hiện nghĩa vụ thuế trong giai đoạn chuyển tiếp từ kê khai theo tháng sang kê khai theo quý.
Doanh nghiệp cần lưu ý gì?
Để tránh sai sót trong quá trình kê khai, doanh nghiệp cần:
- Rà soát hồ sơ khai thuế TNCN tháng 4/2026 đã được cơ quan thuế chấp nhận;
- Chỉ tổng hợp số liệu phát sinh của tháng 5 và tháng 6/2026 trên tờ khai Quý II/2026;
- Không kê khai trùng số liệu của tháng 4/2026;
- Theo dõi thời hạn nộp hồ sơ và nộp thuế của Quý II/2026 để thực hiện đúng quy định.
Việc nắm bắt kịp thời các quy định chuyển tiếp sẽ giúp doanh nghiệp hạn chế rủi ro kê khai sai, tránh phát sinh điều chỉnh hồ sơ và các vấn đề liên quan đến xử phạt hành chính về thuế.