ISSUING ELECTRONIC INVOICES FOR RETURNED GOODS

ISSUING ELECTRONIC INVOICES FOR RETURNED GOODS

Issuing electronic invoices for returned goods according to decree 123/2020/ND-CP

ISSUING ELECTRONIC INVOICES FOR RETURNED GOODS

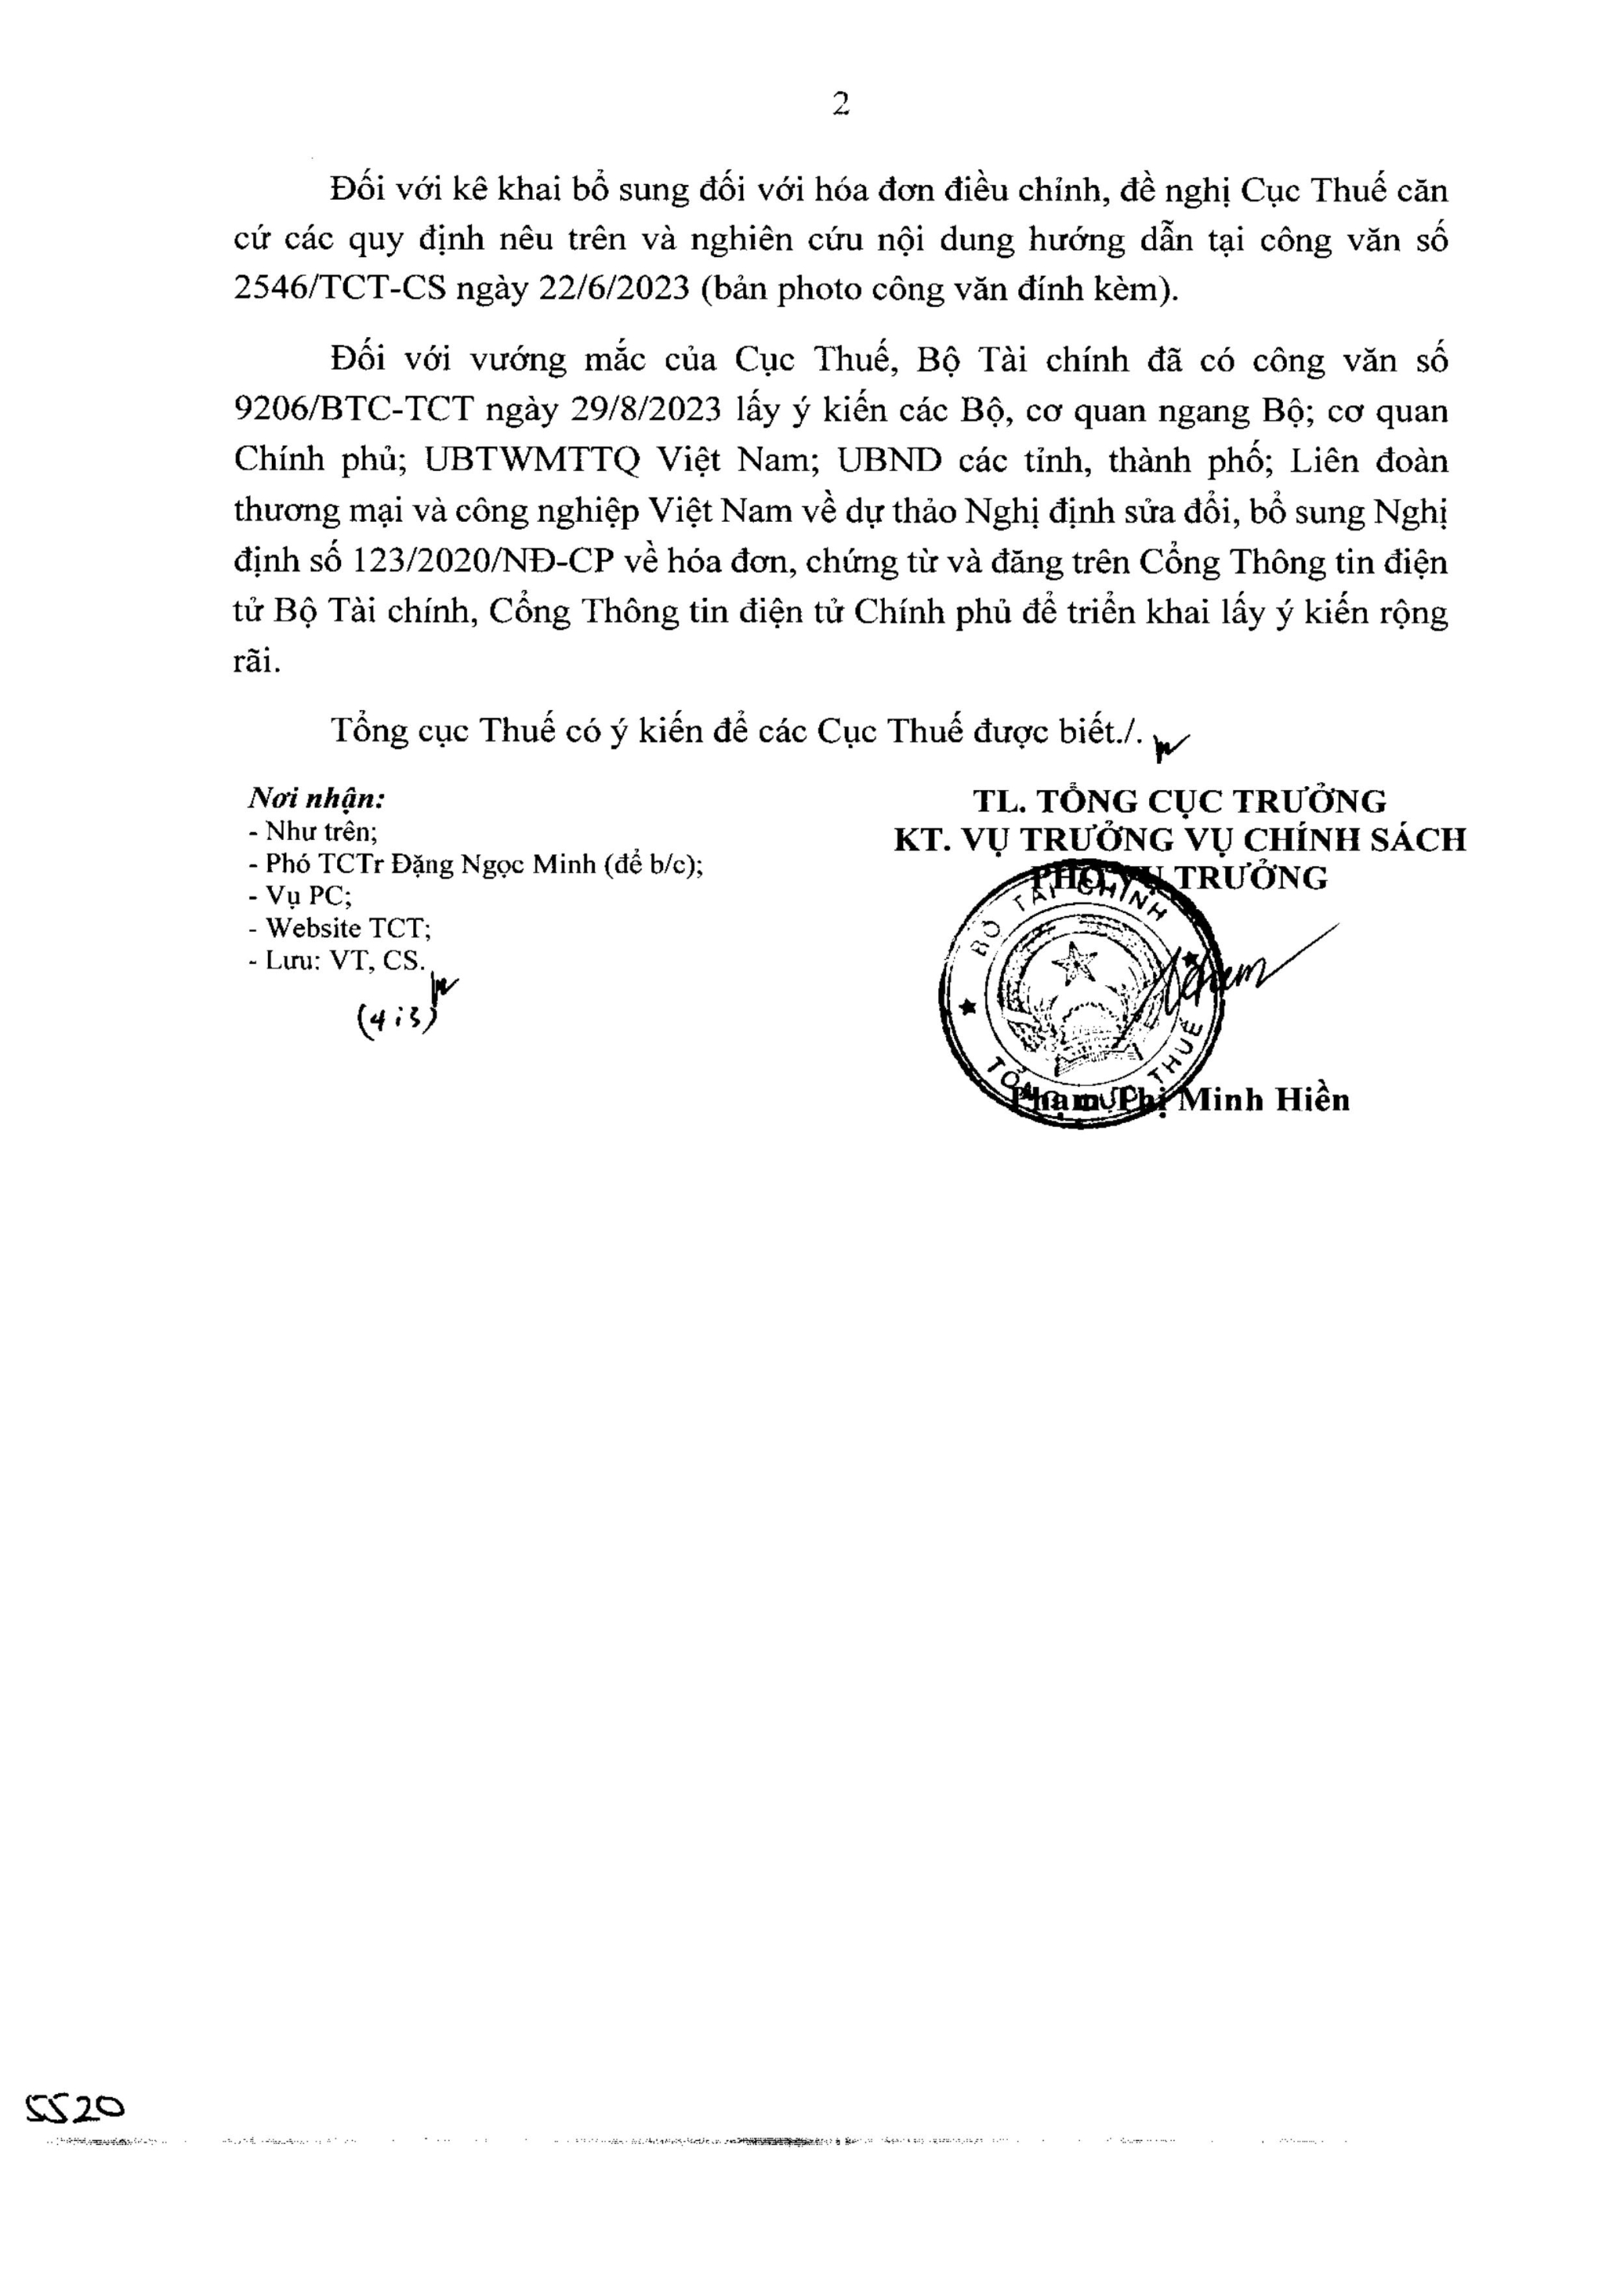
According to Official letter No. 4511/TCT-CS dated October 11, 2023, in case the seller receives partially or fully returned goods, the seller will be issued an invoice to reduce or replace the issued invoice.

Compared to previous regulations, the buyer must issue an invoice in case of returning goods. From the Enterprises use electronic invoices according to Decree 123/2020/ND-CP, the seller will issue an invoice in case the goods are returned.

It can be seen that the seller issues an invoice in case the goods are returned is suitable for checking and comparing the declaration of goods, services sold and purchased on the VAT declaration with the electronic invoices data from tax authorities.

Content of official dispatch 4511/TCT -CS dated October 11, 2023.


Bài viếtBài viết

Related news

PENALTIES FOR FAILURE TO ISSUE INVOICES OR ISSUING INVOICES AT THE INCORRECT TIME

PENALTIES FOR FAILURE TO ISSUE INVOICES OR ISSUING INVOICES AT THE INCORRECT TIME EFFECTIVE FROM JANUARY 16, 2026

CORPORATE INCOME TAX (CIT) EXEMPTION FOR SMALL AND MEDIUM-SIZED ENTERPRISES

CORPORATE INCOME TAX (CIT) EXEMPTION FOR SMALL AND MEDIUM-SIZED ENTERPRISES

SOME NEW POINTS OF THE LAW ON CIT

SOME NEW POINTS OF THE LAW ON CIT

CONTINUE TO REDUCE 2% VAT UNTIL THE END OF DECEMBER 2024

CONTINUE TO REDUCE 2% VAT UNTIL THE END OF DECEMBER 2024

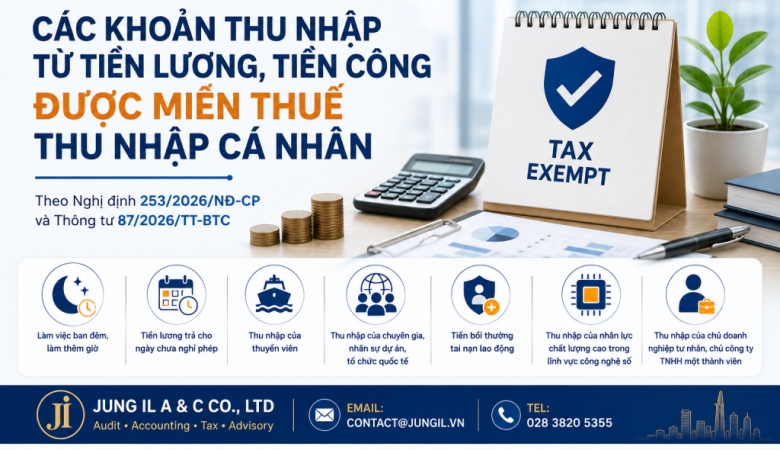
TAX-EXEMPT EMPLOYMENT INCOME

PERSONAL INCOME TAX

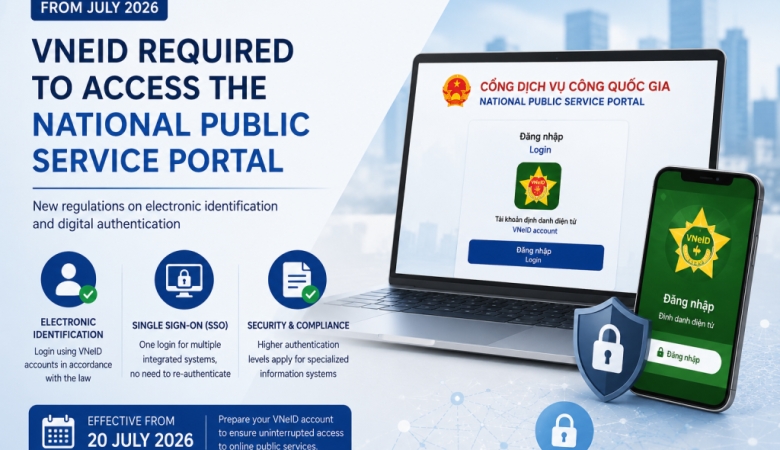
VNeID ACCOUNT FOR THE NATIONAL PUBLIC SERVICE PORTAL

VNeID ACCOUNT FOR THE NATIONAL PUBLIC SERVICE PORTAL

TIME LIMIT FOR SUPPLEMENTARY TAX DECLARATIONS: REDUCED FROM 10 YEARS TO 5 YEARS

TIME LIMIT FOR SUPPLEMENTARY TAX DECLARATIONS: REDUCED FROM 10 YEARS TO 5 YEARS

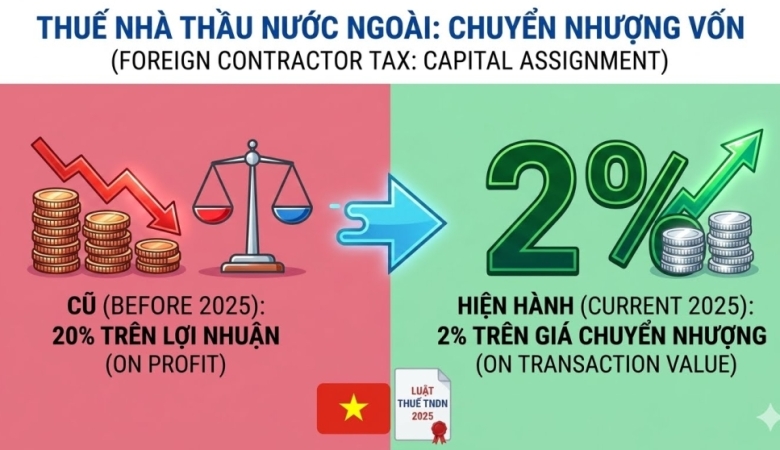
CAPITAL TRANSFER TAXATION

CAPITAL TRANSFER TAXATION

TAX AUDIT DURATION FROM 2026

KEY CHANGES UNDER DESICION NO. 1161/QD-CT

FDI ENTERPRISES ENTITLED TO A 3-YEAR CORPORATE INCOME TAX EXEMPTION FROM THE DATE OF ESTABLISHMENT

FDI ENTERPRISES ENTITLED TO A 3-YEAR CORPORATE INCOME TAX EXEMPTION FROM THE DATE OF ESTABLISHMENT

VAT PAYMENT DEFERRAL FOR 2026

VAT PAYMENT DEFERRAL FOR 2026

THE SPOT IMPORT AND EXPORT GOODS CONDUCTED BEFORE 1 JULY 2025

THE SPOT IMPORT AND EXPORT GOODS