SUPPLEMENTING TAX DECLARATIONS AFTER ISSUANCE OF AN INSPECTION CONCLUSION OR DECISION

SUPPLEMENTING TAX DECLARATIONS AFTER ISSUANCE OF AN INSPECTION CONCLUSION OR DECISION

SUPPLEMENTING TAX DECLARATIONS AFTER ISSUANCE OF AN INSPECTION CONCLUSION OR DECISION

SUPPLEMENTING TAX DECLARATIONS AFTER ISSUANCE OF AN INSPECTION CONCLUSION OR DECISION

Are taxpayers allowed to make supplementing tax declarations after the tax authority issues a conclusion or decision when the inspection is done?

According to the provisions of Clause 3, Article 47 of Law No. 38/2019/QH14 dated June 13, 2019 of the National Assembly about tax dossier supplementation after the tax authority issues conclusions and decisions when the inspection is done at the taxpayer's headquarters as follows:

- The taxpayer may provide supplementary tax documents if they increase the tax payable or reduce the deductible tax, exempted tax or refundable tax.

Note: The taxpayer will be subject to administrative penalties for tax violations such as tax inspections (20% fine and late payment penalty on incorrectly declared tax).

- In case the taxpayer makes supplementing tax declarations, the supplementation leads to a decrease in the tax payable or an increase in the deductible tax, exempted tax or refundable tax, the taxpayer shall follow procedures for filing tax-related complaints.


Related news

INCREASE IN FAMILY DEDUCTIONS FROM JANUARY 01, 2026

INCREASE IN FAMILY DEDUCTIONS FROM JANUARY 01, 2026

CASES NOT REQUIRING PROMOTION NOTICE FROM 01/12/2024

CASES NOT REQUIRING PROMOTION NOTICE FROM 01/12/2024

TIME LIMIT FOR SUPPLEMENTARY TAX DECLARATIONS: REDUCED FROM 10 YEARS TO 5 YEARS

TIME LIMIT FOR SUPPLEMENTARY TAX DECLARATIONS: REDUCED FROM 10 YEARS TO 5 YEARS

BUSINESS HOUSEHOLDS TAX FROM 2026

BUSINESS HOUSEHOLDS TAX FROM 2026

REGIONAL MINIMUM WAGES AND SOCIAL INSURANCE FOR 2027

REGIONAL MINIMUM WAGES AND SOCIAL INSURANCE FOR 2027

EMPLOYEES' WELFARE
EMPLOYEES' WELFARE

EMPLOYEES' WELFARE

VAT RATE 0%
VAT RATE 0%

VAT rate 0%

VAT REFUND
VAT REFUND

RISK INFORMATION OF VAT REFUND

DETERMINING CORPORATE INCOME TAX INCENTIVES FOR SUPPORTING INDUSTRY PRODUCTS

DETERMINING CORPORATE INCOME TAX INCENTIVES FOR SUPPORTING INDUSTRY PRODUCTS

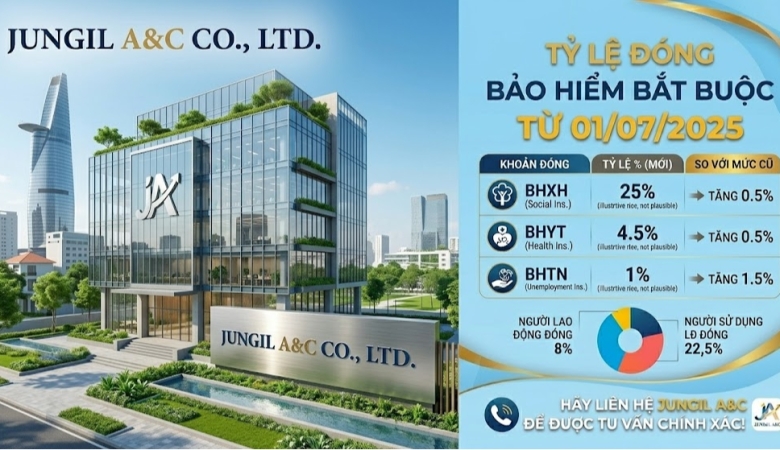
COMPULSORY INSURANCE PREMIUM

COMPULSORY INSURANCE PREMIUM

HOW TO CALCULATE THE VAT REFUND FOR EXPORTED GOODS AND SERVICES

HOW TO CALCULATE THE VAT REFUND FOR EXPORTED GOODS AND SERVICES

THE SPOT IMPORT AND EXPORT GOODS CONDUCTED BEFORE 1 JULY 2025

THE SPOT IMPORT AND EXPORT GOODS