TIỀN LƯƠNG TĂNG CA ĐƯỢC MIỄN THUẾ TNCN TỪ NĂM 2026

TIỀN LƯƠNG TĂNG CA ĐƯỢC MIỄN THUẾ TNCN TỪ NĂM 2026

TIỀN LƯƠNG TĂNG CA ĐƯỢC MIỄN THUẾ TNCN TỪ NĂM 2026

TIỀN LƯƠNG TĂNG CA ĐƯỢC MIỄN THUẾ TNCN TỪ NĂM 2026

Từ 01/01/2026: Lương tăng ca (làm thêm giờ) được miễn thuế TNCN – nhưng “tăng ca sai luật” có thể bị loại khỏi diện miễn.

Từ kỳ tính thuế năm 2026 (áp dụng từ 01/01/2026 đối với cá nhân cư trú), tiền lương làm việc ban đêm, làm thêm giờ (tăng ca) và tiền lương/tiền công trả cho những ngày không nghỉ phép theo quy định pháp luật thuộc thu nhập được miễn thuế TNCN theo khoản 8 Điều 4 Luật Thuế TNCN 2025 (Luật số 109/2025/QH15).

Tuy nhiên, doanh nghiệp cần đặc biệt lưu ý: để “tiền tăng ca” được coi là làm thêm giờ hợp pháp và được miễn thuế TNCN, việc tổ chức tăng ca phải đúng giới hạn thời gian làm thêm theo pháp luật lao động hiện hành.

Giới hạn làm thêm giờ theo điều 107 Bộ luật Lao động 2019 và điều 4 Nghị định 45/2013/ND-CP

  • Trường hợp tính thời gian làm việc theo ngày: Số giờ làm thêm không quá 50% số giờ làm việc bình thường trong 1 ngày
  • Trường hợp tính thời gian làm việc theo tuần: Tổng số giờ làm việc bình thường và làm thêm không quá 12 giờ/ngày và không quá 40 giờ/tháng.
  • Làm thêm vào ngày nghỉ hằng tuần, ngày lễ, Tết: Không quá 12 giờ/ngày.
  • Tổng số giờ làm thêm của người lao động: Không quá 200 giờ/năm.
  • Trường hợp Doanh nghiệp hoạt động trong một số lĩnh vực như sản xuất, gia công hàng dệt, may, da, giày, điện, điện tử; Chế biến nông, lâm, diêm nghiệp, thủy sản; … được làm thêm đến 300 giờ/năm, Doanh nghiệp bắt buộc phải thông báo bằng văn bản đến Sở Lao động - Thương binh và Xã hội nơi Doanh nghiệp đặt trụ sở và thời hạn thông báo chậm nhất sau 15 ngày kể từ ngày thực hiện
Tin liên quan

DOANH NGHIỆP FDI MIỄN THUẾ 3 NĂM ĐẦU THÀNH LẬP

DOANH NGHIỆP FDI MIỄN THUẾ 3 NĂM ĐẦU THÀNH LẬP

THỜI HẠN KÊ KHAI BỔ SUNG HỒ SƠ KHAI THUẾ: GIẢM TỪ 10 NĂM XUỐNG 5 NĂM

THỜI HẠN KÊ KHAI BỔ SUNG HỒ SƠ KHAI THUẾ: GIẢM TỪ 10 NĂM XUỐNG 5 NĂM

THỜI HẠN KIỂM TRA THUẾ TỪ NĂM 2026

Những thay đổi đáng chú ý theo Quyết định 1161/QĐ-CT

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

KÊ KHAI BỔ SUNG TỜ KHAI THUẾ GTGT LIÊN QUAN ĐẾN CHỈ TIÊU ĐỀ NGHỊ HOÀN

SỔ SÁCH KẾ TOÁN DOANH NGHIỆP SIÊU NHỎ

SỔ SÁCH KẾ TOÁN DOANH NGHIỆP SIÊU NHỎ

THỜI ĐIỂM XUẤT HÓA ĐƠN, KÊ KHAI DOANH THU HÀNG HÓA XUẤT KHẨU

Thời điểm xuất hóa đơn, kê khai doanh thu hàng hóa xuất khẩu theo công văn 4890/TCT-KK

CÁC KHOẢN KHÔNG CHỊU THUẾ TNCN

Các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế TNCN từ tiền lương, tiền công

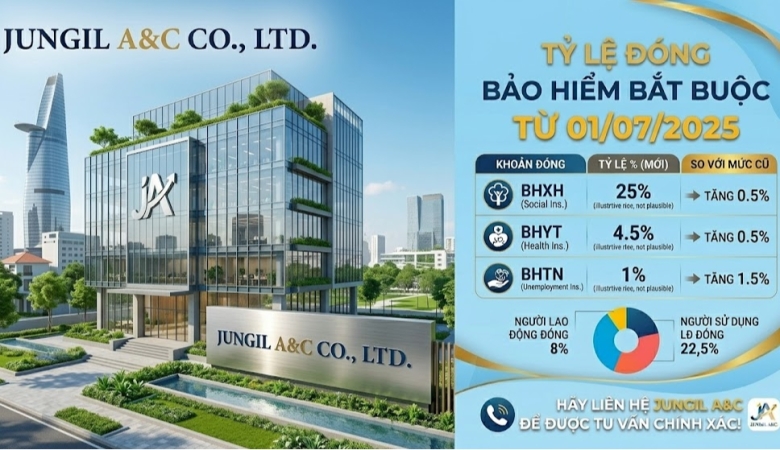
TỶ LỆ ĐÓNG BẢO HIỂM BẮT BUỘC

TỶ LỆ ĐÓNG BẢO HIỂM BẮT BUỘC TỪ 01/07/2025

THUẾ TỐI THIỂU TOÀN CẦU TẠI VIỆT NAM

THUẾ TỐI THIỂU TOÀN CẦU TẠI VIỆT NAM

CHI PHÚC LỢI CHO NGƯỜI LAO ĐỘNG

CHI PHÚC LỢI CHO NGƯỜI LAO ĐỘNG

THUẾ THU NHẬP CÁ NHÂN TỪ TIỀN LƯƠNG, TIỀN CÔNG

THUẾ THU NHẬP CÁ NHÂN TỪ TIỀN LƯƠNG, TIỀN CÔNG

THU NHẬP KHÔNG TÍNH THUẾ TNCN 2026

THUẾ THU NHẬP CÁ NHÂN