INCREASE IN FAMILY DEDUCTIONS FROM JANUARY 01, 2026

INCREASE IN FAMILY DEDUCTIONS FROM JANUARY 01, 2026

INCREASE IN FAMILY DEDUCTIONS FROM JANUARY 01, 2026

INCREASE IN FAMILY DEDUCTIONS FROM JANUARY 01, 2026

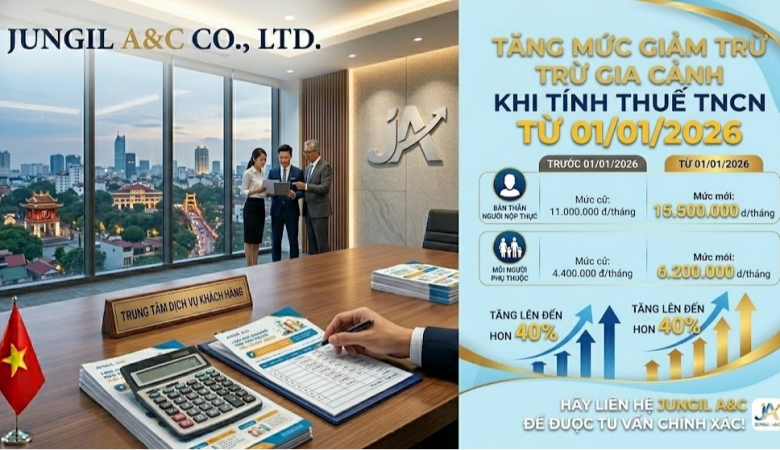
Resolution No. 110/2025/UBTVQH15 date October 17, 2025 officially approves the family deduction level when calculating personal income tax as follows:

- Personal deduction for taxpayers is 15,5 million VND/month (186 million VND/year).

- The deduction for each dependent is 6.2 million VND/month.

This Resolution comes into force from January 01, 2026 and is applied from the tax period of 2026.
Related news

VAT PAYMENT DEFERRAL FOR 2026

VAT PAYMENT DEFERRAL FOR 2026

TAXABLE INCOME
TAXABLE INCOME

Taxable income from salaries or wages

SOME NEW POINTS DEDUCTIBLE EXPENSES UNDER DECREE 320/2025/ND-CP

SOME NEW POINTS REGARDING DEDUCTIBLE EXPENSES WHEN CALCULATING CORPORATE INCOME TAX UNDER DECREE 320/2025/ND-CP

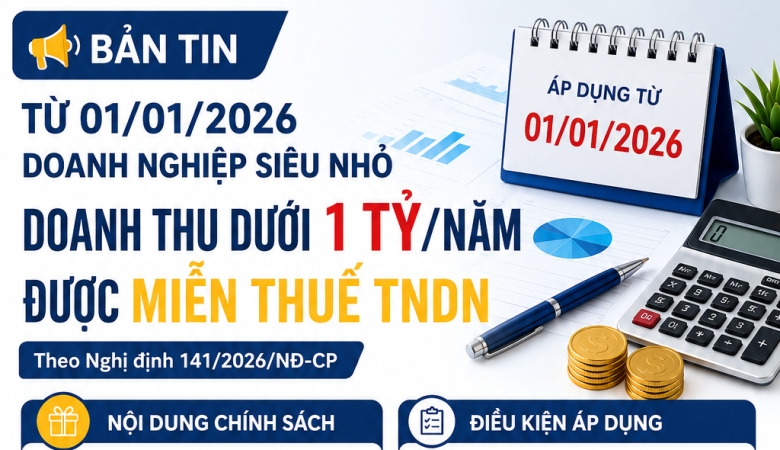
ENTERPRISES WITH ANNUAL REVENUE OF VND 1 BILLION OR LESS ARE EXEMPT FROM CORPORATE INCOME TAX FROM 2026

ENTERPRISES WITH ANNUAL REVENUE OF VND 1 BILLION OR LESS ARE EXEMPT FROM CORPORATE INCOME TAX FROM 2026

SUPPLEMENTING TAX DECLARATIONS AFTER ISSUANCE OF AN INSPECTION CONCLUSION OR DECISION

SUPPLEMENTING TAX DECLARATIONS AFTER ISSUANCE OF AN INSPECTION CONCLUSION OR DECISION

PERSONAL INCOME TAX FROM SALARY AND WAGES

PERSONAL INCOME TAX FROM SALARY AND WAGES

SUPPLEMENTING VAT DECLARATION RELATED TO THE AMOUNT OF REFUNDABLE VAT

SUPPLEMENTING VAT DECLARATION RELATED TO THE AMOUNT OF REFUNDABLE VAT

DETERMINING CORPORATE INCOME TAX INCENTIVES FOR SUPPORTING INDUSTRY PRODUCTS

DETERMINING CORPORATE INCOME TAX INCENTIVES FOR SUPPORTING INDUSTRY PRODUCTS

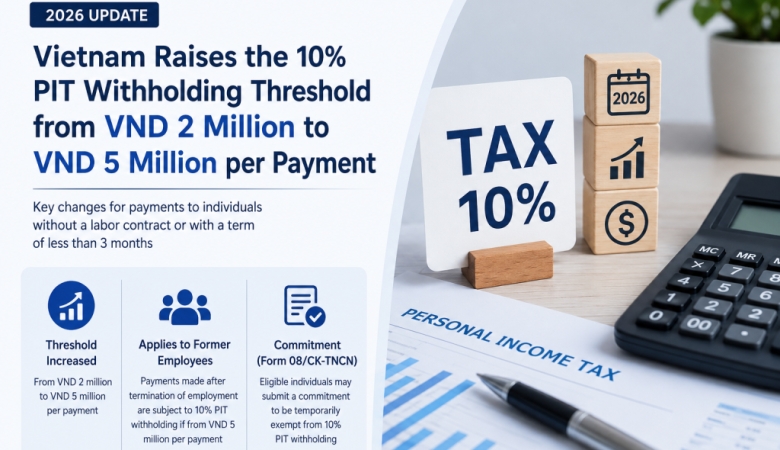
THE 10% PERSONAL INCOME TAX

THE 10% PERSONAL INCOME TAX

FDI ENTERPRISES ENTITLED TO A 3-YEAR CORPORATE INCOME TAX EXEMPTION FROM THE DATE OF ESTABLISHMENT

FDI ENTERPRISES ENTITLED TO A 3-YEAR CORPORATE INCOME TAX EXEMPTION FROM THE DATE OF ESTABLISHMENT

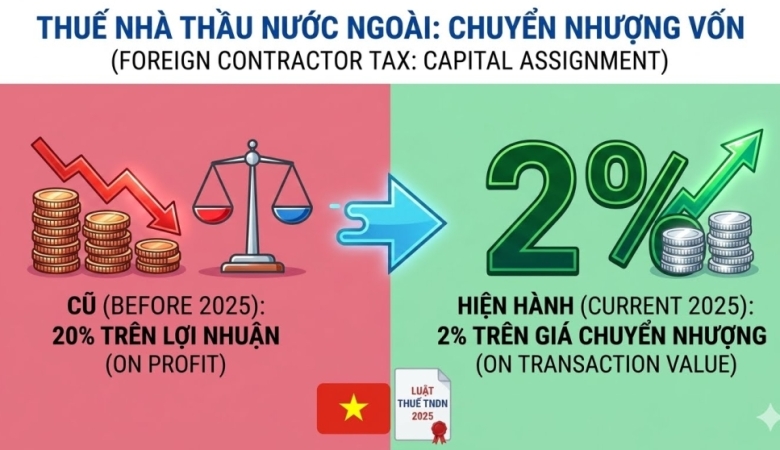
CAPITAL TRANSFER TAXATION

CAPITAL TRANSFER TAXATION

OFFSETTING LOSSES AND LOSS CARRYFORWARD UNDER DECREE 320/2025/ND-CP

OFFSETTING LOSSES AND LOSS CARRYFORWARD UNDER DECREE 320/2025/ND-CP