Tiếng Việt
 Tiếng Anh
 Korean
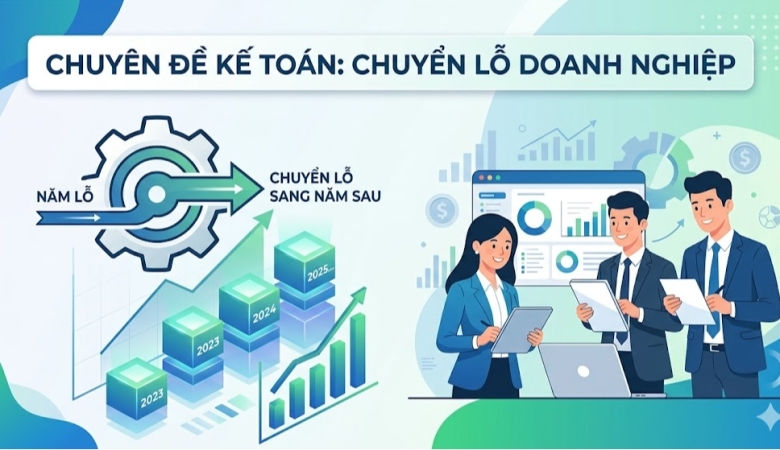
BÙ TRỪ VÀ CHUYỂN LỖ THEO NGHỊ ĐỊNH 320/2025/ND-CP
Ngày 15 tháng 12 năm 2025, Chính phủ ban hành nghị định 320/2025/ND-CP hướng dẫn một số điều của Luật thuế thu nhập doanh nghiệp (TNDN).
Nghị định này có hiệu lực từ ngày 15 tháng 12 năm 2025 và áp dụng cho kỳ tính thuế TNDN năm 2025. Doanh nghiệp được lựa chọn áp dụng quy định về ưu đãi thuế, miễn thuế, giảm thuế, chuyển lỗ tại Nghị định này từ đầu kỳ tính thuế năm 2025 hoặc từ ngày Luật thuế TNDN có hiệu lực (ngày 01 tháng 10 năm 2025) hoặc từ ngày Nghị định này có hiệu lực thi hành (ngày 15 tháng 12 năm 2025).
1. Bù trừ lỗ
Điều 6 Nghị định 320/2025/ND-CP quy định, khi doanh nghiệp có nhiều hoạt động sản xuất, kinh doanh trong cùng kỳ tính thuế, thu nhập chịu thuế sẽ được xác định bằng tổng thu nhập từ tất cả các hoạt động đó.
Nếu có hoạt động bị lỗ, doanh nghiệp được phép bù trừ khoản lỗ này vào thu nhập chịu thuế của các hoạt động có lãi do doanh nghiệp lựa chọn. Trừ trường hợp:
- Không được bù trừ lỗ của hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư vào thu nhập của hoạt động đang hưởng ưu đãi thuế.
Trước đây, doanh nghiệp có thể chuyển lỗ hoạt động trên vào lãi của các hoạt động kinh doanh có thu nhập kể cả hoạt động đang được hưởng ưu đãi thuế. Hiện nay, cơ chế siết chặt hơn không cho phép bù lỗ với hoạt động sản xuất kinh doanh đang được hưởng ưu đãi thuế TNDN.
- Thu nhập chịu thuế từ hoạt động chuyển nhượng dự án đầu tư thăm dò, khai thác, chế biến khoáng sản; chuyển nhượng quyền tham gia dự án đầu tư thăm dò, khai thác, chế biến khoáng sản; chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản phải xác định riêng để kê khai nộp thuế, không được bù trừ lỗ, lãi với hoạt động sản xuất, kinh doanh trong kỳ tính thuế
2. Chuyển lỗ
Theo Điều 7 Nghị định 320/2025/ND-CP, Doanh nghiệp sau khi quyết toán thuế mà bị lỗ thì chuyển toàn bộ và liên tục số lỗ vào thu nhập chịu thuế những năm tiếp theo. Thời gian chuyển lỗ tính liên tục không quá 5 năm, kể từ năm tiếp theo năm phát sinh lỗ.
Lưu ý: Lỗ từ các hoạt động chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư không được chuyển và bù trừ với lãi hoạt động sản xuất, kinh doanh đang được hưởng ưu đãi thuế.
- Số lỗ của Doanh nghiệp phát sinh trước khi chuyển đổi loại hình, chuyển đổi chủ sở hữu, sáp nhập, hợp nhất, chia, tách và còn trong thời gian chuyển lỗ theo quy định thì được bù trừ vào thu nhập cùng năm hoặc được tiếp tục chuyển lỗ vào các năm tiếp theo theo nguyên tắc không quá 5 năm sau khi chuyển đổi, sáp nhập, hợp nhất.
Số lỗ của DN trước khi chia, tách thành DN khác và còn trong thời gian chuyển lỗ sẽ được phân bổ cho các DN sau khi chia, tách theo tỷ lệ vốn chủ sở hữu được chia, tách. Quy định trước đây ít chi tiết hóa hơn về nguyên tắc phân bổ số lỗ, cách theo dõi, và việc ghi nhận số lỗ còn lại tại từng pháp nhân sau chia/tách.
- Doanh nghiệp có lỗ từ hoạt động chuyển nhượng dự án thăm dò, khai thác khoán sản; chuyển nhượng quyền tham gia dự án thăm dò, khai thác, chế biến khoán sản; chuyển nhượng quyền thăm dò, khai thác, chế biến khoán sản được chuyển lỗ sang năm sau vào thu nhập chịu thuế của hoạt động đó. Thời gian chuyển lỗ tính liên tục không quá 5 năm, kể từ năm tiếp theo năm phát sinh lỗ.